 正版
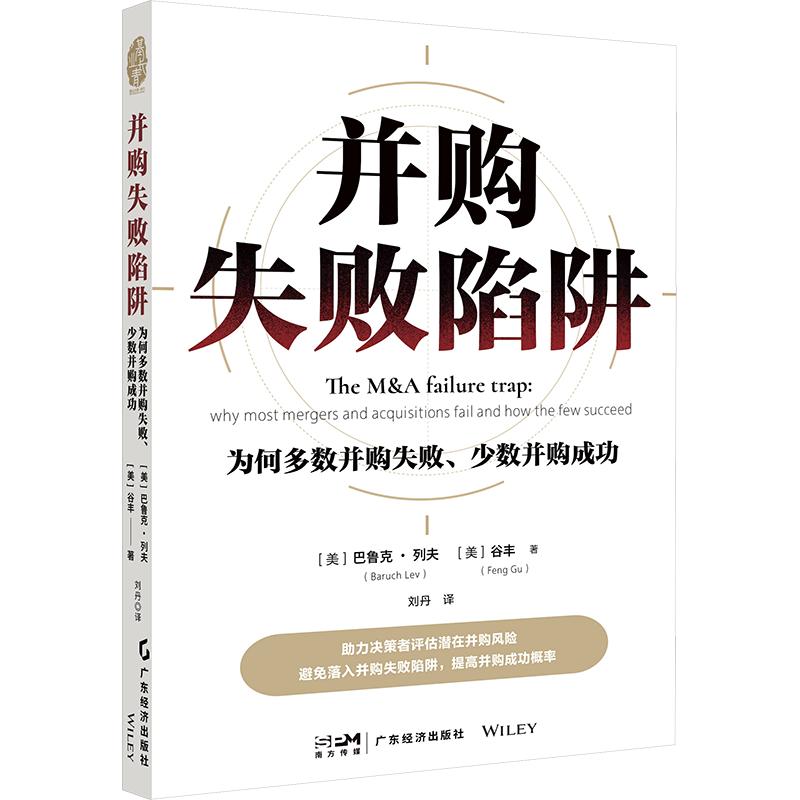
并购失败陷阱:为何多数并购失败、少数并购成功
- 书名
- 并购失败陷阱:为何多数并购失败、少数并购成功
- 作者
- (美)巴鲁克·列夫,(美)谷丰 著 刘丹 译
- 出版社
- 广东经济出版社
- 出版时间
- 2026-08-01
- ISBN
- 9787581400047
- 货号
- 1204535497
- 品相
- 全新
- 分类
- 当代·文学
- 书名
- 并购失败陷阱:为何多数并购失败、少数并购成功
- 作者
- (美)巴鲁克·列夫,(美)谷丰 著 刘丹 译
- 出版社
- 广东经济出版社
- 出版时间
- 2026-08-01
- ISBN
- 9787581400047
- 货号
- 1204535497
- 品相
- 全新
- 分类
- 当代·文学
作者简介▼
巴鲁克·列夫,纽约大学斯特恩商学院会计和金融学名誉教授,会计学研究专家,拥有丰富的商业和会计实践经验。出版《会计的没落与复兴》等多部著作,在会计学、金融学和经济学重要期刊上发表了上百篇学术论文,为多家知名媒体撰稿并接受专访。
谷丰,纽约州立大学布法罗分校管理学院会计与法学系主任、教授,华盛顿大学博士。主要研究领域为无形资产的计量与估值、企业管理和无形资产投资等,其研究成果发表在《财富》《商业周刊》《哈佛商业评论》等知名期刊上。
刘丹,曼彻斯特大学(会计与金融专业)理学硕士,注册会计师。曾在头部券商、私募股权投资机构、大型上市公司工作,现合伙创业成立投资公司,业务聚焦环保上市公司控制权转让、破产重整、资产处置与转型升级。出版著作《中国并购指南:并购陷阱与操作要点》(合著),主理微信公众号“并购魔女刘丹”。
目录▼
第一章 开胃菜:成功的并购、失败的并购与灾难性的并购 1
我们通过分析三起极具代表性的并购案例:一场辉煌的成功(成功案例)、一次惨痛的失败(失败案例),以及一桩令人尴尬的败局(灾难性案例),以俯瞰视角开启对并购领域的探讨。本章将从这三起并购案例中提炼出关键启示。
一、成功案例:谷歌收购油管(YouTube),进军视频分享领域/2
二、失败案例:梯瓦收购艾克泰维斯(Actavis Generics),反而失去立足之地/4
三、灾难性的并购:惠普获得自主权,几乎失去了自己/8
四、初步教训/11
五、克服少数个案分析带来的局限性/16
第二章 并购交易的时代演变(一):交易特点 17
当今的并购交易已与往昔大不相同,理解并购的历史趋势对提升并购决策质量至关重要。本章将重点分析并购特征的变化,包括几近绝迹却又大幅反弹的多元化并购(跨行业收购)及其潜在风险,以及收购溢价的急剧攀升。
一、多元化从沙漠中崛起/18
二、买家正变得沮丧/20
三、内生发展对并购的替代作用日益减弱/21
四、并购溢价——节节攀升,一飞冲天/22
五、并购中债务融资的使用比例下降/24
第三章 并购交易的时代演变(二):市场格局与交易规模 27
本章延续了上一章的历史分析,重点关注近几十年来并购的增长(数量和规模)、科技类并购日益显著的影响力,以及收购者盈利能力方面的令人费解的恶化——这对于并购结果来说可不是个好兆头。
一、并购交易数量不断增长/28
二、科技也在并购中蓬勃发展/30
三、并购全球化/32
四、并购与投资者情绪的密切关系/33
五、买方和标的规模逐渐增大/34
六、揭开并购失败之谜:为什么失败率高且仍在上升/35
第四章 内生发展:并购之外的替代路径 37
大多数通过并购获取的优势,包括研发能力、专利、商标、品牌、新客户等,企业均可通过内生发展培育。当然,选择并购还是内生发展涉及不同的成本结构、不确定性程度和市场化周期,本章将深入探讨这一问题。我们的研究证实:内生发展带来的长期收益显著超过并购。因此,我们给出关键建议:在充分评估替代方案前,切勿急于启动并购。
一、通过非并购方式实现增长再生/38
二、让商业模式重新焕发生机/43
三、那么,这一切意味着什么?/44
四、权衡取舍/45
五、内生发展与并购是彼此替代的/45
六、内生发展VS并购的可衡量效益/47
七、对管理者、董事会和投资者的启示/50
第五章 多元化并购的迷思 53
多元化并购在20世纪80年代至21世纪初因缺乏商业逻辑而失宠,却在过去10~15年间卷土重来,尤以科技公司为甚。这究竟是一种新趋势还是重蹈覆辙?
一、多元化并购:英特尔收购摩比智行/54
二、多元化的所谓优势/55
三、多元化的根本性缺陷/58
四、但是等等:声称的效率又如何呢?/58
五、所以,我们有多么惊讶……/60
六、最后,请警惕自私的CEO/63
第六章 企业并购存在“最佳时机”吗?(一):外部机遇分析65
并购理论界长期充斥着各类“最佳时机”的说辞:资本市场火热时应当并购,同业大肆并购时应当跟进,经济衰退期目标估值走低时更应抄底。然而,基于约4万宗并购交易的实证分析显示,这些所谓“良机”下的并购,大多以失败告终。在并购决策中,必须警惕“从众智慧”的陷阱。
一、远离过热的资本市场/66
二、不要因同行压力而并购/68
三、不要在经济衰退期间并购/71
四、不要在股票被高估时并购/73
五、什么时候才是并购企业的最佳时机?/76
第七章 企业并购存在“最佳时机”吗?(二):内部机遇分析79
我们继续检视那些所谓的“并购良机”。本章聚焦企业内部机遇,比如新任 CEO 上任或业务重组。研究再次证实,这些“并购良机”多为幻觉,并通过实证数据揭示了真正有效的并购时机特征。
一、避免支付高额并购溢价/80
二、成功的重组并不一定需要并购/82
三、并购对业绩优秀的买方效果最佳/83
四、CEO不应在任期伊始就通过并购企业来开局/85
五、简短的统计说明/87
六、最后,企业究竟应当何时进行并购?/88
第八章 整合——并购的致命弱点 91
并购流程的终点是收购方与标的公司的整合。然而当核心决策者(CEO 与 CFO)回归日常工作时,这项艰巨而又关键的任务往往被交给基层员工和咨询顾问。正因如此,标的整合成为多数并购的“滑铁卢”。本章将基于实证研究,为您揭示一系列“整合风险因素”,比如标的为境外实体等,助您提前规划并配置合适的整合团队,为并购成功保驾护航。
一、当困境来临时,每个人都会选择离开/92
二、斯普林特—耐克斯特:一场惨败的整合/93
三、整合风险画像/94
第九章 会计处理问题 107
企业季报与年报——利润表、资产负债表和现金流量表——往往因并购交易而产生剧烈波动。收购方与标的公司报表的合并几乎重塑了所有财务数据,比如商誉和在研项目等名称奇怪的科目出现在收购方的资产负债表上,而历史可比指标(如销售收入增长率)也被扭曲。本章将详解这些会计影响,并指引您从并购后的财务报告中捕捉关键信息。
一、并购会计/108
二、无形资产的会计处理/110
三、并购后的财务报表对投资者有多大参考价值?/111
四、商誉/112
五、确定有机增长/114
六、在研项目/115
七、所有这些意味着什么?/116
第十章 扼杀型并购 121
好吧,或许现实并没有如此戏剧化。所谓扼杀型并购,是指收购方通过收购竞争对手并使其终止运营,从而消除其对自身产品或服务的威胁。这类并购虽不常见,却真实存在,并严重抑制着市场竞争与创新活力。本章将提出比“扼杀”更优的解决方案。
一、维萨(Visa)意图“扼杀”普莱德(Plaid)/ 122
二、扼杀型并购有多常见?/124
三、启示/125
第十一章 持有亏损标的过久 127
我们通过实证数据证明,收购方(如同众多证券投资者)往往持有亏损标的时间过长。不幸的是,管理层存在强烈的动机维持这种行为,其后果十分严重:既浪费管理精力,又导致标的残值持续缩水。本章将提出避免此类管理误区与企业损失的具体方案。
一、亏损标的被持有过久/128
二、延迟商誉减值/128
三、推迟不可避免的结局/129
四、为什么对终止持有失败标的拖延不决?/130
五、现在,让我们来看证据/133
六、如何克服沉没成本和损失披露的不利影响?/134
第十二章 并购支付方式:现金、股票还是混合? 135
表面看很简单:若买方现金充足,就用现金支付;若买方现金不足,就用股票支付。但切勿草率行事!实证表明,支付方式的选择实则向投资者与标的员工传递着关乎并购成败的关键信号。因此,买方应遵循本章指南,审慎选择并购支付方式。
一、各种有趣的趋势/136
二、支付方式的决定因素有哪些?/138
第十三章 如果高管不理性或以自我为中心,怎么办? 141
在本章及下一章中,我们将视角转向并购中的“人性因素”。本章聚焦那些已有的实证案例:高管为了满足自身私利或推行了错误(非理性)决策,损害了股东利益。我们将探讨如何重新设计管理激励机制,以避免这类有害行为的发生。
一、你听说过“代理成本”吗?/142
二、不道德和短视行为:用高估的股票进行并购——与魔鬼做交易/146
三、过度自信的高管:过犹不及/148
第十四章 人性因素:并购中的高管和员工 153
令人意外的是,即便并购最终失败,CEO 的任期与薪酬通常还是会显著延长及提升。而那些失败交易所带来的惩罚,往往极为轻微。这正是并购失败率居高不下的一个重要原因。至于员工方面,成功的并购确实会显著增加收购方的员工人数,但人们普遍宣传的“协同效应”(比如员工效率提升),却并未在数据中显现。
一、并购对CEO任期与薪酬的影响/154
二、员工:人员流动与效率/161
第十五章 自己动手:预测一笔并购的成败 167
这是全书最重要的章节之一。之所以将它安排在本书的最后,是因为它建立在前文众多概念和结论的基础上。在本章中,我们首次提出了一套包含10项关键因素的评分卡,用于预测一笔具体并购成功的可能性。这是一个极具实用价值的工具,无论是对于正在评估潜在并购目标的高管和董事,还是对于需就并购议案进行投票的投资者而言,都具有重要意义。
一、评分卡概述/168
二、构建评分卡/169
三、评分卡真的能预测并购成功的可能性吗?/171
四、从43变量到10因素评分卡/172
五、10因素评分卡的实际表现/175
六、评分卡展示/176
七、按行业定制评分卡/179
附录 183
一、本书的研究方法/183
二、中英文对照表/192
后记 如何跳出并购失败陷阱 210
本书在此收尾,我们将前文实证分析中关于并购成功关键驱动因素的主要发现与结论加以整合。在这部分内容中,我们将概述企业在并购过程中应当做与不应当做的关键事项。
一、改变企业高管的并购激励机制/210
二、企业并购应当是最后的手段/211
三、全面评估并购失败的风险/213
四、避免夸大拟议中的并购风险/215
文摘▼
本书通过对40年时间跨度内全球约4万个并购交易样本的分析,解释了并购失败的原因,识别出影响并购成败的43个变量,并开发出一个并购预测评分卡,帮助决策者评估潜在并购风险,避免落入并购失败陷阱,提高并购成功概率。书中不仅提供了定量的分析,还提供了丰富的并购成功或失败的案例,如惠普收购Autonomy、谷歌收购YouTube等。
本书适合正在考虑或已经参与并购决策的管理者、决策者,面临并购决策影响的投资者和股东,商学院的老师和学生等阅读。