 正版
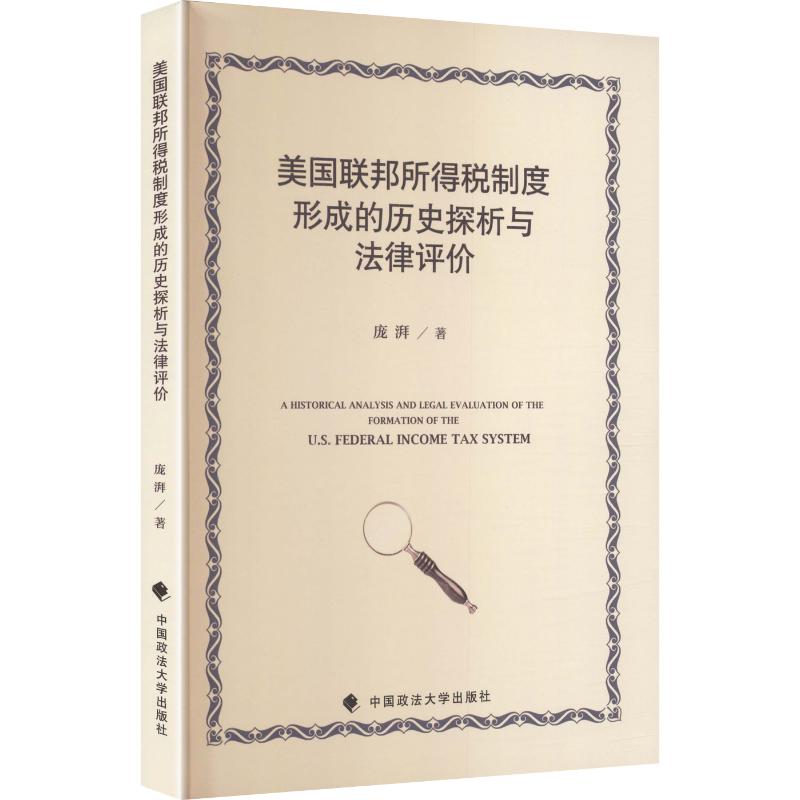
美国联邦所得税制度形成的历史探析与法律评价
- 书名
- 美国联邦所得税制度形成的历史探析与法律评价
- 作者
- 庞湃 著
- 出版社
- 中国政法大学出版社
- 出版时间
- 2026-07-01
- ISBN
- 9787576427493
- 货号
- 1204493941
- 品相
- 全新
- 分类
- 涉及近代·外国·世界
- 书名
- 美国联邦所得税制度形成的历史探析与法律评价
- 作者
- 庞湃 著
- 出版社
- 中国政法大学出版社
- 出版时间
- 2026-07-01
- ISBN
- 9787576427493
- 货号
- 1204493941
- 品相
- 全新
- 分类
- 涉及近代·外国·世界
作者简介▼
庞湃 北京大学法学博士。北京外国语大学法学院讲师、硕士生导师,全国外国法制史研究会理事。主持北京外国语大学中央高校基本科研业务费项目“法治中国背景下加强税法史研究的意义及路径”;参与国家社会科学基金重大项目、青年项目及北京市社会科学基金一般项目等多个项目。在Journal of Economic Surveys、Finance Research Letters、《税务研究》、《月旦财经法杂志》等中外核心期刊发表学术论文多篇。主要研究方向为经济法史、财税法学、数字法治。
目录▼
绪论
一、选题背景及研究意义
(一)选题背景
(二)研究意义
二、文献综述
(一)国内研究现状
(二)国外研究现状
三、研究难点、创新点和研究方法
(一)难点与创新点
(二)研究方法
第一章 制度环境的形成:从《邦联条例》到《联邦宪法》
一、邦联国会的财政危机
(一)邦联国会征税权缺失
(二)征税权缺失引发的社会问题
二、1787年《联邦宪法》中的国会征税权
(一)国会征税权的实体构成
(二)国会征税权的制度限制:分摊规则与统一规则
(三)分摊规则:南北利益博弈的结果
三、直接税的界定:1796年希尔顿案的制度影响
(一)直接税的二元解释:学理含义与宪法规定
(二)希尔顿案的背景与案情
(三)直接税的狭义解释:基于制宪者意图
(四)分摊规则的合理适用:直接税认定的前提
四、本章小结
第二章 联邦所得税制度的形成与宪法定性
一、法理基础:所得税的功能定位及其公平性机理
(一)所得税的双重功能与税收公平原则
(二)收入功能的三种学说:源于英国学界的理论探讨
(三)分配功能的评价标准:基于德国学界的理论分析
(四)“才能理论”:基于美国本土的观念革新
二、联邦所得税形成阶段的宪法定性
(一)美国内战与1861年联邦所得税的开征
(二)企业所得税的合宪性审查:1868年太平洋保险公司案
(三)个人所得税的合宪性审查:1880年斯普林格案
(四)税种性质认定中的间接税导向
三、联邦所得税发展阶段的宪法定性
(一)立法背景:关税改革的外部影响
(二)重设联邦所得税:1894年《威尔逊-格尔曼关税法案》
(三)理论支撑:统一税、累进税与累退税
(四)制度结果:所得税作为间接税的构成
四、本章小结
第三章 所得税合宪性之争:基于1895年波洛克案
一、1895年波洛克案:案情、争议与结论
(一)案情回顾
(二)一审阶段:来源于不动产的收入计入直接税税基
(三)二审阶段:个人财产和财产性收入均计入直接税税基
(四)审理中的反对意见:禁止直接税的扩大解释
二、1895年波洛克案判决的原因与社会评价
(一)判决原因分析
(二)社会评价
三、波洛克案判决的影响
(一)国会立法:延续高保护性关税政策
(二)其他税种:延续直接税的狭义解释
四、本章小结
第四章 现代联邦所得税的宪法基础:第十六修正案
一、征收联邦所得税的两种形式
(一)单设税种:1909年“贝利-康明斯”提案的提出
(二)修宪先行:基于不同的利益目标
(三)第十六修正案:利益平衡的制度结果
二、第十六修正案内容的确定
(一)限定范围:“收入”和“所得税”
(二)核心概念:“直接税”与“任何来源”的抉择
(三)文本措辞:规避1895年波洛克案的影响
三、第十六修正案在各州的审议
(一)西部地区:期待修正案的分配效果
(二)南部地区:基于经济发展和党派阵营
(三)东北部地区:整体困境与纽约州的转变
四、第十六修正案出台的根本原因
(一)税收领域的革命运动
(二)美国进步时代的缩影
(三)地方政治群体的更迭
五、本章小结
第五章 现代联邦个人所得税制度的定型及启示
一、联邦个税制度的定型:修正案的适用与制度调试
(一)1913年法案中的所得税条款
(二)“一战”时期的个人所得税:“阶级税”属性明显
(三)累进税制的合宪性审查
(四)“二战”时期的个人所得税:从“阶级税”到“大众税”
二、制度启示:功能定位作为联邦所得税的核心
(一)减税改革与刺激经济发展
(二)“税级攀升”影响下的“税改”
(三)增税改革与扩充财政收入
三、理论审思:“收入”的概念辨析与宪法确定
(一)与“收入”相关的概念辨析
(二)“收入”的宪法解释:基于收入实现原则
(三)司法实践:原则放宽与含义扩展
(四)“收入”法律含义扩大的动因
四、本章小结
结论
参考文献
文摘▼
征税权对国家而言从来都是无可争议的核心权力,宪法视域下联邦所得税发展的历史,同时也传递了联邦宪法变迁的若干特点。本书的研究和分析表明:联邦所得税制度作为利益分配的核心手段贯穿于美国政治制度变革和法律制度变革的始终;联邦所得税制度的形成和发展主要受到党派政治斗争、本土文化环境、社会分配矛盾以及社会典型案例的综合影响。此外,美国联邦所得税制度和联邦宪法之间还呈现出相互影响和共同演进的历史规律。