 正版
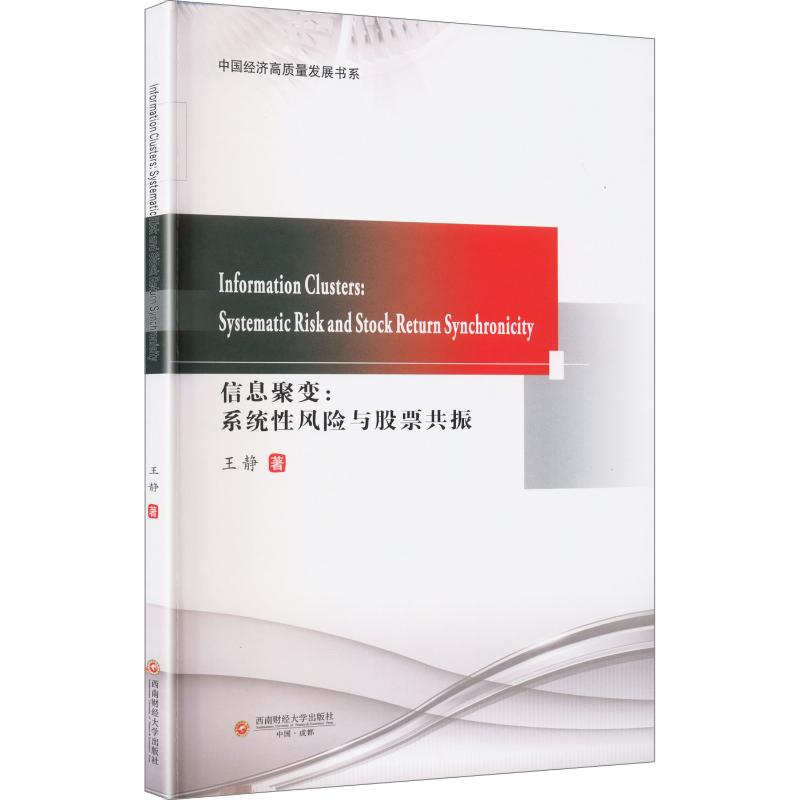
INFORMATION CLUSTERS: SYSTEMATIC RISK AND STOCK RETURN SYNCHRONICITY信息聚变:系统性风险与股票共振
- 书名
- INFORMATION CLUSTERS: SYSTEMATIC RISK AND STOCK RETURN SYNCHRONICITY信息聚变:系统性风险与股票共振
- 作者
- 王静 著
- 出版社
- 西南财经大学出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787550472624
- 货号
- 1204446330
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- INFORMATION CLUSTERS: SYSTEMATIC RISK AND STOCK RETURN SYNCHRONICITY信息聚变:系统性风险与股票共振
- 作者
- 王静 著
- 出版社
- 西南财经大学出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787550472624
- 货号
- 1204446330
- 品相
- 全新
- 分类
- 当代·经济
编辑推荐▼
本书提供风险视角下的共振解释,为理解信息环境、资产价格共动及市场效率提供新框架,对学术研究与投资实践均具有参考价值。
作者简介▼
王静,香港理工大学金融学博士,西南财经大学副教授;主要研究方向为信息披露与资本市场。曾在corporate governance: an international review, international review of finance 等期刊发表论文。
目录▼
1 Introduction / 1
1.1 Motivation / 1
1.2 Theoretical Framework and Testable Implications / 3
1.3 Evidence from China and International Markets / 5
1.4 Contributions / 8
1.5 Organization of the Book / 9
2 Stock Return Synchronicity, Learning, and the Information Environment / 10
2.1 Stock Return Synchronicity and the Informativeness of Stock Prices / 10
2.1.1 Definition of Stock Return Synchronicity / 10
2.1.2 The Interpretation of R² / 12
2.1.3 Efforts to Reconcile the Puzzle / 17
2.2 Learning in Financial Markets / 19
2.2.1 Bayesian Updating / 19
2.2.2 Learning and Excess Comovement / 20
2.3 Information Content in the Earnings Season / 21
……
文摘▼
本书探讨信息环境如何塑造系统性风险与股票收益的共振现象。股票共振通常以市场模型中的R2衡量,是市场效率和价格信息含量的重要指标,但其在不同时间和市场中的波动尚缺乏统一解释。本书提出理论与实证框架,从信息聚集与投资者学习角度揭示共振形成机制:当投资者观察大量噪声型信息时,即便单条信息含量有限,聚合学习仍能有效降低系统性不确定性,从而减少股票共振,而特质性波动保持稳定。理论部分通过多企业现金流相关模型分析信息密集释放对系统性风险与共振的影响;实证部分以财报披露季为自然实验,发现中国及40国市场在信息密集期的股票共振显著下降,主要由系统性波动降低驱动。本书提供风险视角下的共振解释,为理解信息环境、资产价格共动及市场效率提供新框架,对学术研究与投资实践均具有参考价值。