 正版
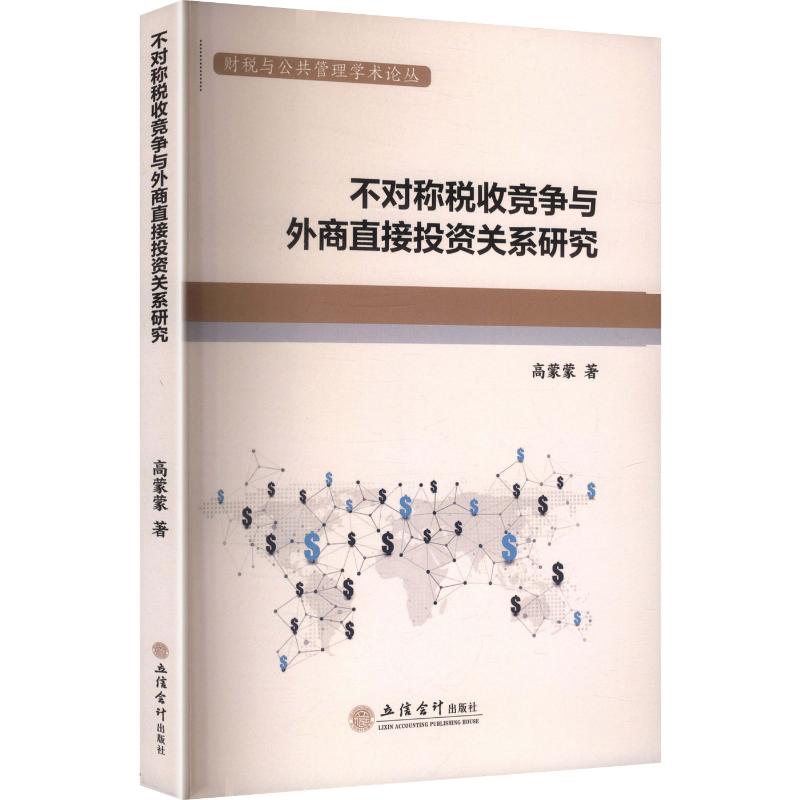
(专著)不对称税收竞争与外商直接投资关系研究(高蒙蒙)
- 书名
- (专著)不对称税收竞争与外商直接投资关系研究(高蒙蒙)
- 作者
- 高蒙蒙 著
- 出版社
- 立信会计出版社
- 出版时间
- 2026-03-01
- ISBN
- 9787542981738
- 货号
- 1204413346
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- (专著)不对称税收竞争与外商直接投资关系研究(高蒙蒙)
- 作者
- 高蒙蒙 著
- 出版社
- 立信会计出版社
- 出版时间
- 2026-03-01
- ISBN
- 9787542981738
- 货号
- 1204413346
- 品相
- 全新
- 分类
- 当代·经济
目录▼
第一章 导论 001
第一节 本书的研究背景与意义 001
一、本书的研究背景 001
二、本书的研究意义 004
第二节 国内外相关研究综述 005
一、市场规模对外商直接投资的影响研究 005
二、制度因素对外商直接投资的影响研究 007
三、经济集聚对外商直接投资的影响研究 009
四、税收竞争与其他因素对外商直接投资的交互影响研究 010
五、现有研究总结与启示 017
第三节 本书研究目标、内容与方法 019
一、本书的研究目标 019
二、本书的研究内容 019
三、本书的研究方法 021
第二章 外商直接投资概况与国际税收竞争发展 022
第一节 全球外商直接投资分布特征 022
一、外商直接投资在国家和地区间的分布 022
二、主要国家市场规模与外商直接投资分布 026
三、主要国家制度环境与外商直接投资分布 028
四、主要国家基础设施与外商直接投资分布 030
第二节 国际税收竞争发展 032
一、早期以调整关税为主的国际税收竞争 032
二、外商税收优惠政策为主的国际税收竞争 033
三、降低国内税率的国际税收竞争新趋势 036
第三章 基于不对称国际税收竞争模型的理论分析 038
第一节 不对称国际税收竞争模型及应用 038
一、不对称国际税收竞争的内涵 038
二、不对称国际税收竞争模型 039
三、不对称国际税收竞争模型的应用 040
第二节 基于成本对称模型的理论分析 042
一、模型的基本假设 042
二、国家规模对称条件下均衡税收的推导 047
三、国家规模不对称条件下均衡税收的推导 051
第三节 基于劳动力成本差异模型的理论分析 053
一、模型的基本假设 053
二、劳动力成本不对称条件下两国的均衡税收状况 056
三、劳动力成本与市场规模双重不对称条件下两国的均衡税收状况 058
四、数值模拟与分析 061
第四节 基于制度性交易成本差异模型的理论分析 066
一、模型的基本假设 067
二、制度性交易成本差异下的两国均衡税收状况 070
三、制度性交易成本与市场规模双重不对称条件下两国的均衡税收状况 071
四、数值模拟与分析 072
第五节 中美外商直接投资不对称税收竞争数值模拟分析 076
一、主要参数选择与数据说明 076
二、不对称税收竞争均衡税收差异模拟分析 078
……
第四章 税收竞争、劳动力成本与外商直接投资实证分析 082
第五章 税收竞争制度性交易成本与外商直接投资实证分析 110
第六章 税收竞争、经济集聚与外商直接投资的实证分析 144
第七章 结论、启示与未来研究展望 180
参考文献 198
附录 219
文摘▼
《不对称税收竞争与外商直接投资关系研究》聚焦于经济全球化背景下国际税收竞争与外商直接投资(FDI)的复杂关系,探讨了税收政策、成本差异及经济集聚等因素对外商直接投资流动的综合影响。书中结合理论分析与实证研究,系统考察了不对称国际税收竞争模型在解释FDI区位选择中的作用,尤其是在劳动力成本、制度性交易成本和经济集聚等关键因素的调节作用下,揭示了税收政策引资效果的异质性特征。
作者首先梳理了全球FDI分布特征与国际税收竞争的发展趋势,指出尽管全球范围内普遍呈现减税趋势,但不同国家的税收竞争效果存在显著差异。在此基础上,《不对称税收竞争与外商直接投资关系研究》构建了包含市场规模、劳动力成本和制度性交易成本双重不对称的理论模型,并通过数值模拟与实证分析验证了成本差异对税收竞争效果的调节作用。研究发现,劳动力成本和制度性交易成本的差异显著影响了FDI对税负的敏感度,而经济集聚则通过优化企业成本结构进一步强化了税收政策的引资效果。
《不对称税收竞争与外商直接投资关系研究》的创新之处在于突破了传统税收竞争模型的同质性假设,将劳动力成本、制度性交易成本和经济集聚等多维因素纳入分析框架,拓展了税收竞争理论的研究维度。同时,通过构建国家层面的经济集聚指标体系,为相关领域的实证研究提供了方法论参考。书中提出的差异化税收竞争策略,为政府在保持财政可持续性的同时提升引资竞争力提供了重要政策启示。
全书内容逻辑严谨,兼具学术深度与政策实用性,为理解国际税收竞争效果的差异性提供了新的理论视角,也为全球化背景下各国吸引外商直接投资的政策制定提供了有益参考。