 正版
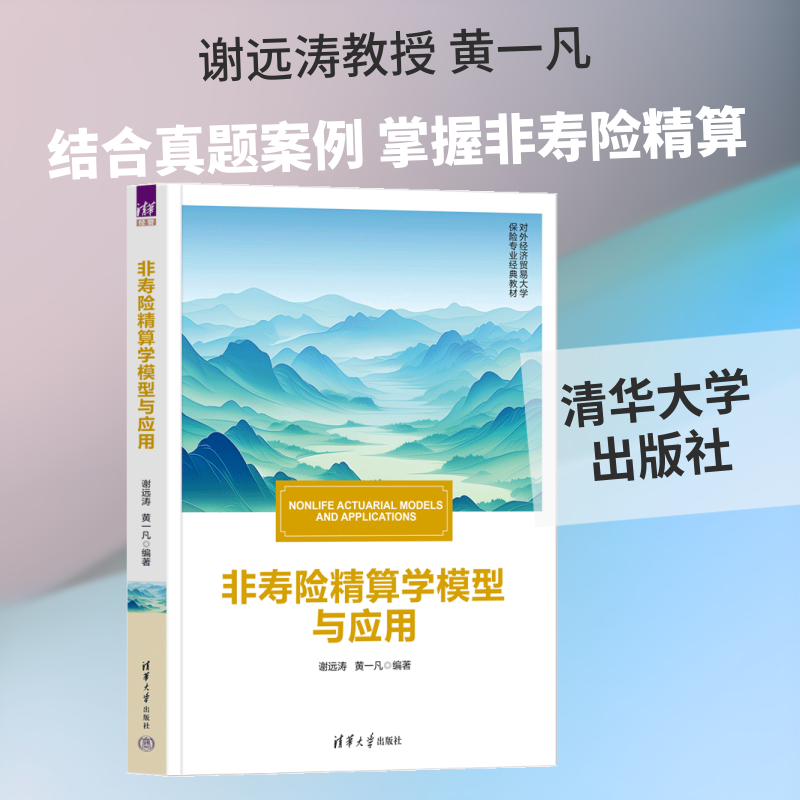
非寿险精算学模型与应用
- 书名
- 非寿险精算学模型与应用
- 作者
- 谢远涛,黄一凡 编著 编
- 出版社
- 清华大学出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787302716204
- 货号
- 1204407759
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 非寿险精算学模型与应用
- 作者
- 谢远涛,黄一凡 编著 编
- 出版社
- 清华大学出版社
- 出版时间
- 2026-06-01
- ISBN
- 9787302716204
- 货号
- 1204407759
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
谢远涛,对外经济贸易大学保险学院教授、博导、院长,北京市“四个一批”人才,中国保险学会常务理事,北京保险学会副会长,中国精算师协会理事,中国现场统计研究会风险管理与精算分会常务理事。
主持多项国家自科、国家社科等课题,建设中国大学MOOC课程“风险模型与非寿险精算学”,在《统计研究》《金融研究》《民族研究》《北京大学学报》《北京师范大学学报》《保险研究》以及IME、NAJEF等国内外期刊上发表论文60余篇。
黄一凡,对外经济贸易大学保险学院副教授,经济学博士,长期从事非寿险精算教学和科研工作,主要研究方向为:保险数据预测分析、机器学习与统计精算模型、保险科技等。近年来,在《统计研究》《保险研究》与IME等国内外期刊上发表10余篇文章,主持1项国家级科研项目,主持或参与多项企业横向研究课题。
目录▼
第1章 损失分布基础 1
1.1 随机变量及其分布 1
1.1.1 随机变量的描述 1
1.1.2 随机变量的数字特征 2
1.1.3 概率母函数、矩母函数和累积量生成函数 4
1.2 常见的离散型分布 4
1.2.1 二项分布 5
1.2.2 泊松分布 6
1.2.3 负二项分布 8
1.2.4 (a,b,0)与(a,b,1)分布类 9
1.3 常见的连续型分布 11
1.3.1 指数分布 11
1.3.2 伽马分布 13
1.3.3 逆高斯分布 14
1.3.4 帕累托分布 16
1.3.5 对数正态分布 18
1.3.6 威布尔分布 20
1.3.7 常见连续型分布与广义伽马、贝塔分布间的关系 22
1.4 损失分布的变换 23
1.4.1 对数变换和指数变换 23
1.4.2 组合分布 24
1.4.3 混合分布 26
……
文摘▼
本书以非寿险精算的常用模型作为主线,内容既包括传统的损失分布基础、风险模型、准备金评估、再保险,也包括更复杂的广义线性模型、贝叶斯信度理论、Copula与相依风险模型、极值理论、时间序列模型以及前沿的机器学习模型,旨在通过理论和案例讲解,让学生理解非寿险精算模型的基本原理及其在保险实务中的应用。本书的知识点涵盖了美国精算师、英国精算师和中国精算师考试在非寿险精算部分的要求,适合保险和精算专业的高校学生使用。