 正版
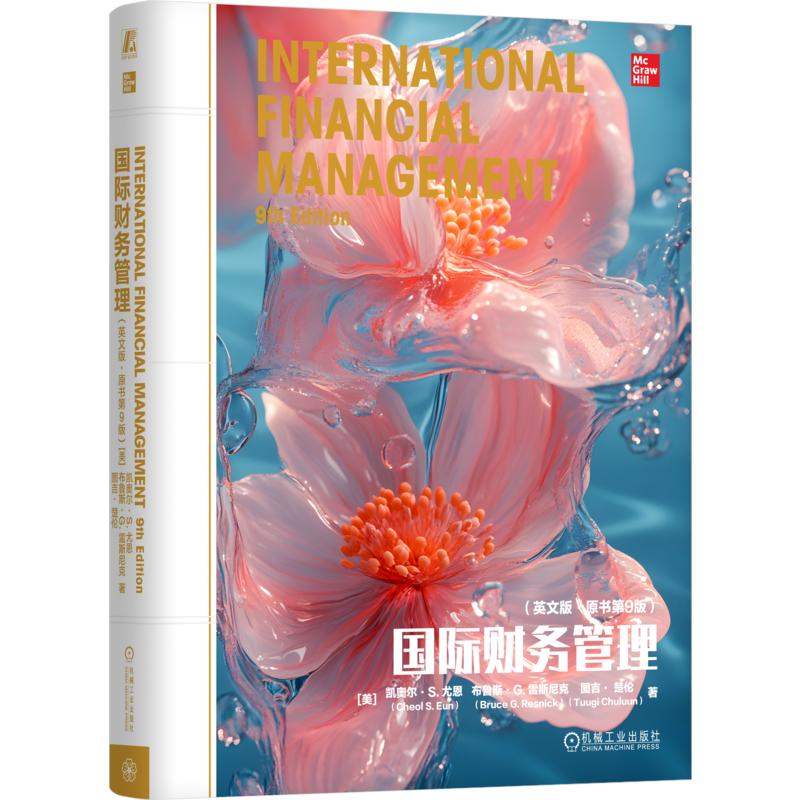
国际财务管理(英文版·原书第9版)
- 书名
- 国际财务管理(英文版·原书第9版)
- 作者
- (美)凯奥尔·S.尤恩(Cheol S.Eun),(美)布鲁斯·G.雷斯尼克(Bruce G.Resnick),(美)图吉·楚伦(Tuugi Chuluun) 著
- 出版社
- 机械工业出版社
- 出版时间
- 2026-04-01
- ISBN
- 9787111805809
- 货号
- 1204406907
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 国际财务管理(英文版·原书第9版)
- 作者
- (美)凯奥尔·S.尤恩(Cheol S.Eun),(美)布鲁斯·G.雷斯尼克(Bruce G.Resnick),(美)图吉·楚伦(Tuugi Chuluun) 著
- 出版社
- 机械工业出版社
- 出版时间
- 2026-04-01
- ISBN
- 9787111805809
- 货号
- 1204406907
- 品相
- 全新
- 分类
- 涉及古代·经济
作者简介▼
凯奥尔·S.尤恩拥有纽约大学博士学位,现任佐治亚理工学院施勒商学院金融学托马斯·R.威廉姆斯首席教授。在加入佐治亚理工学院之前,他先后任教于明尼苏达大学和马里兰大学。他还担任过宾夕法尼亚大学沃顿商学院、韩国科学技术院(KAIST)、新加坡管理大学(SMU)和德国埃斯林根(Esslingen)应用技术大学的客座教授。他还在众多主要专业期刊上发表了众多国际金融方面的学术论文。尤恩博士还是富通集团/佐治亚理工国际金融会议(Fortis/Georgia Tech Conference on International Finance)的首任主席。
目录▼
导读
作者简介
前言
致谢
第一篇 国际财务管理的基础
第1章 全球化与跨国企业
1.1 国际财务的特点
1.2 国际财务管理的目标
1.3 世界经济全球化的主要趋势与进展
1.4 跨国公司
第2章 国际货币体系
2.1 国际货币体系的演变
2.2 金银复本位制:1875年之前
2.3 古典金本位制:1875—1914年
2.4 两次世界大战期间:1915—1944年
2.5 布雷顿森林体系:1945—1972年
2.6 浮动汇率制度:1973年至今
2.7 现行的汇率制度安排
2.8 欧洲货币体系
2.9 欧元和欧洲货币联盟
国际财务实践 蒙代尔获得诺贝尔经济学奖
2.10 墨西哥比索危机
2.11 亚洲金融危机
2.12 阿根廷比索危机
2.13 中国人民币的兴起
2.14 固定汇率制度与浮动汇率制度的比较
第3章 国际收支
3.1 国际收支核算
3.2 国际收支账户
3.3 国际收支恒等式
3.4 主要国家的国际收支趋势
国际财务实践 美元与赤字
第4章 世界各地的公司治理
4.1 上市公司的治理:关键问题
4.2 代理问题
4.3 处理代理问题的对策
国际财务实践 如果董事会成员来自同一家族
4.4 法律与公司治理
4.5 法律的影响
4.6 公司治理改革
第二篇 外汇市场、汇率的决定和货币衍生工具
第5章 外汇市场
5.1 外汇市场的功能和结构
国际财务实践1 外汇市场的电子化
国际财务实践2 中国人民币元的国际化之路
5.2 即期外汇市场
5.3 远期外汇市场
5.4 交易所交易货币基金
第6章 国际平价关系与汇率预测
6.1 利率平价
6.2 购买力平价
国际财务实践 巨无霸指数显示其他货币相对于美元很便宜
6.3 费雪效应
6.4 汇率预测
第7章 外汇期货与外汇期权
7.1 期货合约的预备知识
7.2 货币期货市场
7.3 货币期货的基本关系
7.4 期权合约的预备知识
7.5 货币期权市场
7.6 货币期货期权
7.7 期权到期时的基本定价关系
7.8 美式期权定价关系
7.9 欧式期权定价关系
7.10 二项式期权定价模型
7.11 欧式期权定价公式
7.12 货币期权的实证检验
第三篇 外汇风险暴露及其管理
第8章 交易风险暴露的管理
8.1 风险暴露的三种类型
8.2 公司应当实施套期保值吗
8.3 外币应收款的套期保值
8.4 外币应付款的套期保值
8.5 对次要货币之风险暴露的交叉套期保值
8.6 或有风险暴露的套期保值
8.7 通过互换合约对周期性风险暴露的套期保值
8.8 通过发票货币的套期保值
8.9 通过超前/延后收付的套期保值
8.10 风险暴露的净额结算
8.11 公司该使用什么样的风险管理产品
第9章 经济风险暴露的管理
9.1 经济风险暴露的测量
9.2 经营风险暴露的界定
9.3 经营风险暴露的实例
9.4 经营风险暴露的决定因素
9.5 经营风险暴露的管理
案例应用 默克公司的外汇风险管理
第10章 换算风险暴露的管理
10.1 换算方法
10.2 美国《第8号财务会计准则公告》
10.3 美国《第52号财务会计准则公告》
10.4 国际会计准则
案例应用 美国《第52号财务会计准则公告》下森特勒利亚公司的合并会计
10.5 换算风险暴露的管理
10.6 关于美国《第8号财务会计准则公告》向美国《第52号财务会计准则公告》转变的实证分析
第四篇 国际金融市场和国际金融机构
第11章 国际银行业务与货币市场
11.1 国际银行业务
11.2 国际银行业务产生的原因
11.3 国际银行分支机构的类型
11.4 资本充足率标准
11.5 国际货币市场
国际财务实践 金融业腐败之源
11.6 国际债务危机
11.7 亚洲金融危机
11.8 全球金融危机
第12章 国际债券市场
12.1 世界债券市场:基于统计的视角
12.2 外国债券与欧洲债券
国际财务实践 沙特阿拉伯首次亮相国际债券市场
12.3 债券工具的种类
12.4 发行人的货币分布、国籍和类型
12.5 国际债券市场的信用评级
12.6 欧洲债券市场的结构与惯例
12.7 国际债券市场指数
第13章 国际股票市场
13.1 国际股票市场:基于统计的视角
13.2 市场结构、交易实务与费用以及市场联合与合并
13.3 国际股票交易
13.4 国际股票市场指数
13.5 埃雪MSCI基金
13.6 国际股票收益率的影响因素
国际财务实践 阿里巴巴首次登陆纽约证券交易所并创下IPO新纪录
第14章 利率互换与货币互换
14.1 互换的种类
国际财务实践 世界银行的首笔货币互换业务
14.2 互换市场的规模
14.3 互换银行
14.4 互换市场的报价
国际财务实践 违约
14.5 利率互换
14.6 货币互换
14.7 基本利率互换与基本货币互换的各种变体
14.8 利率互换与货币互换的风险
14.9 互换市场的有效性
第15章 国际证券组合投资
15.1 国际投资的相关性结构与风险分散
15.2 最优国际证券组合的选择
15.3 汇率变化的影响
15.4 国际债券投资
15.5 本国市场的国际分散投资
15.6 证券组合持有中存在本国偏好的原因
第五篇 跨国企业的财务管理
第16章 对外直接投资和跨国并购
16.1 对外直接投资的全球化趋势
16.2 公司对外投资的原因
国际财务实践 制造业中的线性序列:辛格公司
16.3 跨国并购
16.4 政治风险与对外直接投资
第17章 国际资本结构与资本成本
17.1 资本成本
17.2 分割市场与一体化市场中的资本成本
17.3 资本成本的国别差异
案例应用 诺沃工业公司
17.4 股票的境外上市
17.5 交叉上市的资本资产定价
17.6 外国股权限制的影响
案例应用 雀巢公司
17.7 子公司的财务结构
第18章 国际资本预算
18.1 本国资本预算的回顾
18.2 调整后现值模型
18.3 基于母公司视角的资本预算
案例应用 森特勒利亚公司
……
文摘▼
木槿花的生命力,在于适应;国际财务管理的生命力,在于破局。
本书帮助企业管理者与财管从业者跳出思维局限,厘清跨境资本运作思路。它告诉你:外汇风险并非不可逾越的鸿沟,而是可以被测算、被对冲的概率;海外投资也不是盲目的豪赌,而是基于趋势、逻辑与耐心的价值发现。本书不贩卖焦虑,不堆砌概念。它直指本质:
*如何在汇率的波动中守住利润?
*如何在跨国税务的复杂网络中实现合规与节税?
*如何在全球范围内配置资产,实现风险的最优化分散?
从微观的资金交易,到宏观的全球战略,本书用最凝练的语言,给出最落地的答案。翻开这本书,于方寸之间,见天地广阔。