 正版
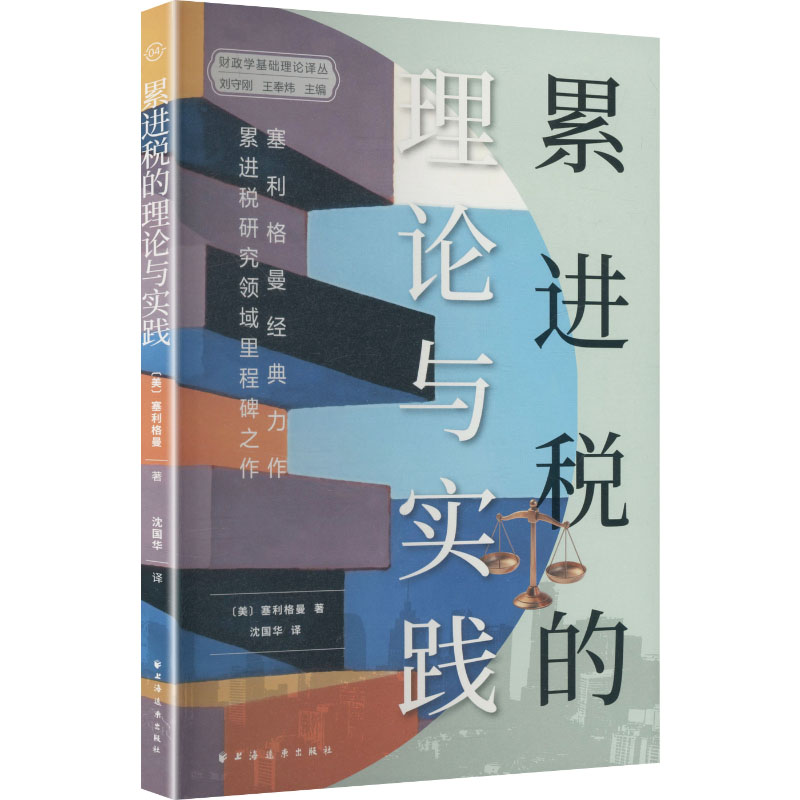
累进税的理论与实践
- 书名
- 累进税的理论与实践
- 作者
- (美)塞利格曼 著 沈国华 译
- 出版社
- 上海远东出版社
- 出版时间
- 2026-02-01
- ISBN
- 9787547622063
- 货号
- 1204296378
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 累进税的理论与实践
- 作者
- (美)塞利格曼 著 沈国华 译
- 出版社
- 上海远东出版社
- 出版时间
- 2026-02-01
- ISBN
- 9787547622063
- 货号
- 1204296378
- 品相
- 全新
- 分类
- 涉及古代·经济
作者简介▼
埃德温·塞利格曼,美国近现代著名经济学家和经济学思想史学家。他以公共财政学专家的身份参加过诸多税务委员会,也是美国经济学专业化的关键性人物之一。著有《累进税的理论与实践》《税收的转嫁与归宿》《所得税》等多部经济学经典著作。
沈国华,曾在《外国经济与管理》编辑部供职30多年,先后翻译发表了60多部译作。其中包括:诺贝尔经济学奖获得者托马斯·萨金特的《小零钱,大问题》、詹姆斯·爱德华·米德的《效率、平等和财产所有权》,管理学家彼得·德鲁克的《个人的管理》,财政史学家理查德·邦尼主编的《欧洲财政国家的兴起》,经济学家埃德温·塞利格曼的《税费各论》等。
目录▼
总序
第二版序
引言
第一部分 累进税史
第一章 古典时期
第二章 中世纪
第三章 意大利共和国时期
第四章 17世纪和18世纪
第五章 法国大革命时期
第六章 英国
第七章 德国
第八章 奥地利
第九章 瑞士
第十章 荷兰
第十一章 丹麦、瑞典和挪威
第十二章 法国
第十三章 意大利
第十四章 澳大拉西亚
……
文摘▼
比例税和累进税的取舍问题一直是税收制度中一个争论不休的问题。回顾税收发展历史可以发现,从梭伦的早期税收立法到现在,人类已经为推行累进征税原则进行过反复尝试。即使局限于回顾19世纪的税收发展史,我们也能发现:一方面,的确有很多地方普遍赞成比例税制;但另一方面,几乎每个国家都在某种程度上把累进征税原则引入自己的税收制度。如此看来,似乎很有必要对累进税的理论和实践进行研究。而此书就是为这类研究进行系统奠基的里程碑式著作之一,因为在此之前,还没有人全面介绍累进税的实践或不同学派主要代表提出的相关理论观点。
本书共分三部分,第一部分阐述了从古希腊到第一次世界大战后若干年的累进税发展史,第二部分系统阐述了若干累进税相关理论,第三部分则是累进征税原则在美国的应用。全书以时间和国别为经纬,列举了大量理论和实践案例,在出版后立即成为该领域的经典,并被引用至今。