 正版
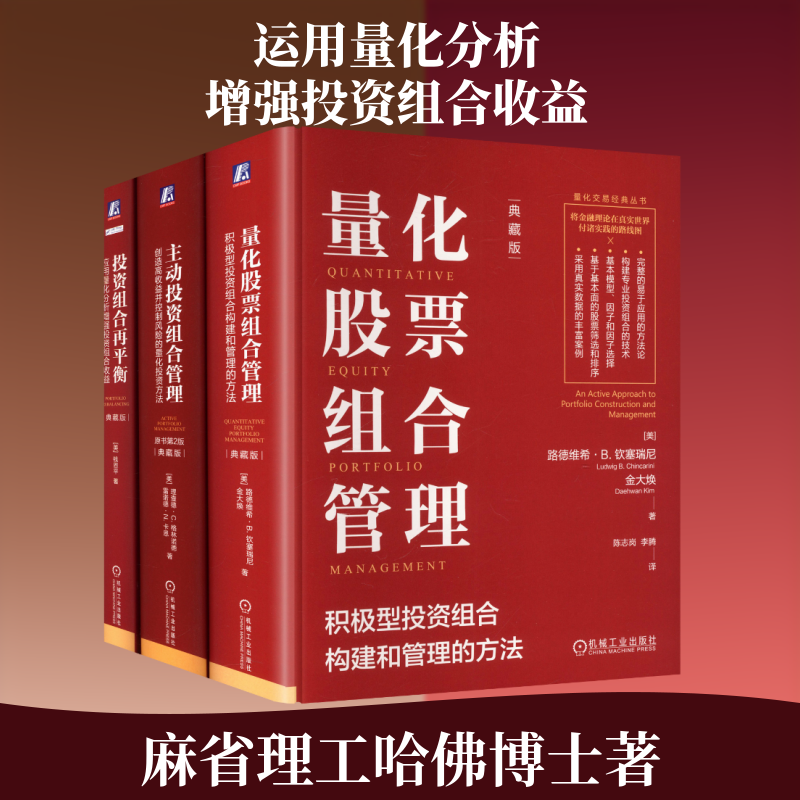
量化投资三部曲 量化股票组合管理+投资组合再平衡+主动投资组合管理 典藏版
- 书名
- 量化投资三部曲 量化股票组合管理+投资组合再平衡+主动投资组合管理 典藏版
- 作者
- (美)路德维希·B.钦塞瑞尼(Ludwig B.Chincarini),(美)金大焕(Daehwan Kim) 等 著 陈志岗,李腾 译
- 出版社
- 机械工业出版社
- 出版时间
- 2025-10-01
- ISBN
- 2200059000718
- 货号
- 1204269591
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 量化投资三部曲 量化股票组合管理+投资组合再平衡+主动投资组合管理 典藏版
- 作者
- (美)路德维希·B.钦塞瑞尼(Ludwig B.Chincarini),(美)金大焕(Daehwan Kim) 等 著 陈志岗,李腾 译
- 出版社
- 机械工业出版社
- 出版时间
- 2025-10-01
- ISBN
- 2200059000718
- 货号
- 1204269591
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
(美)路德维希·B.钦塞瑞尼(Ludwig B.Chincarini),博士,CFA,Pomona学院金融学教授,同时是机构投资者的金融顾问。他之前还曾经担任:乔治城大学助理金融教授、Rydex全球投资顾问的研究总监、Foliofn(一家在一篮子交易方面具有领先优势的券商)研究总监、国际清算银行研究员。他在麻省理工学院获得经济学博士学位。
(美)金大焕(Daehwan Kim),博士,First Private投资管理公司高级组合经理。曾经担任保加利亚美国大学的经济学教授。曾作为一名经济学家受聘于Foliofn。金博士同时是一位金融期刊作者。他在哈佛大学获得经济学博士学位。
陈志岗,华南理工大学管理学硕士,中山大学理学学士。历任国信证券金融工程部量化投资组负责人、国信证券金融工程总部量化投资总监、国信证券证券投资总部量化投资总监等职。长期从事量化投资与基金投资工作。
李腾,清华大学数学系本硕。现任北京棱镜私募合伙人、投资总监。曾任国信证券基金评价中心负责人、国信证券金融工程部量化投资组负责人、银华基金量化投资部投资经理。
目录▼
《量化股票组合管理:积极型投资组合构建和管理的方法:典藏版》
《主动投资组合管理:创造高收益并控制风险的量化投资方法:原书第2版:典藏版》
《投资组合再平衡:应用量化分析增强投资组合收益:典藏版》
文摘▼
《量化股票组合管理》是一部关于构建和管理高收益量化股票组合的全方位的指南。这部细致入微的著作从量化主动管理的基本原则开始,之后清晰地描述出如何利用这些强有力的概念构建股票投资组合。
路德维希·B. 钦塞瑞尼和金大焕在本书中对以下主题做了清晰的解释:基本模型、因子和因子选择、基于基本面的股票筛选和排序、经济因子模型以及对因子收益率和暴露度的预测。
读者将在本书中找到关于组合权重、组合再平衡、交易成本、税务管理、杠杆、市场中性、组合业绩以及其他更多方面的完整介绍。
《量化股票组合管理》是专业投资经理和学习高级投资课程的学生的核心参考书,它提供了构建高水准股票组合的一系列有效方法。
本书讨论了投资组合再平衡这个非常细节但十分重要的问题,揭示了量化分析工具在组合投资中的强大威力。本书的目标,是为再平衡操作对投资组合的风险收益特征的影响提供一个数学分析和实证分析。数学分析的结果回答了这样一个问题:固定权重组合在什么情况下会在风险收益特征上优于买入并持有组合,原因是什么。在数学分析的帮助下,实证分析将帮助我们评估资本市场中的投资组合再平衡产生的影响,本书讨论的投资组合包括资产配置组合、股票组合、债券组合和大宗商品组合。
自第1版在1994年出版以来,《主动投资组合管理》以其数学上的严谨性和内容上的系统性成为量化组合投资领域的权威之作。该书描述了一套创新的方法:寻找资产收益率原始信号,将它们转化为精炼预测,以及根据这些预测构建具有超常收益率和最小风险的投资组合,即持续战胜市场的投资组合。这本书帮助了数以千计的投资经理。
与第1版相比,《主动投资组合管理》的第2版更胜一筹。第2版细致地描述了怎样将经济学、计量经济学和运筹学的理论付诸实践,解决投资中的现实问题:寻找更高的收益机会。它从一个基准组合开始,定义了相对于基准的超常收益率,进而建立了主动管理的理论框架。这一版本新增了许多章节:资产配置、多空投资、信息的时间尺度以及其他前沿课题。它还用新观点讨论了当前zui紧迫的一些问题,包括风险、账户离差、市场冲击、业绩分析等,并在必要时给出了实证数据的例子。
结果就是,第2版为主动投资管理提供了一组现代的、全面的战略概念和经验原则,指导主动投资流程并提升其收益。全书由四个部分构成:基础理论、预期收益率和估值、信息处理以及策略实施,带领读者逐步了解整个流程。
《主动投资组合管理》覆盖了主动投资管理的基本原则和基础理论,以及实践细节。它为主动投资提供了一条可靠的途径,以战胜被动指数和竞争性的、较少严密性的其他投资方法。