 正版
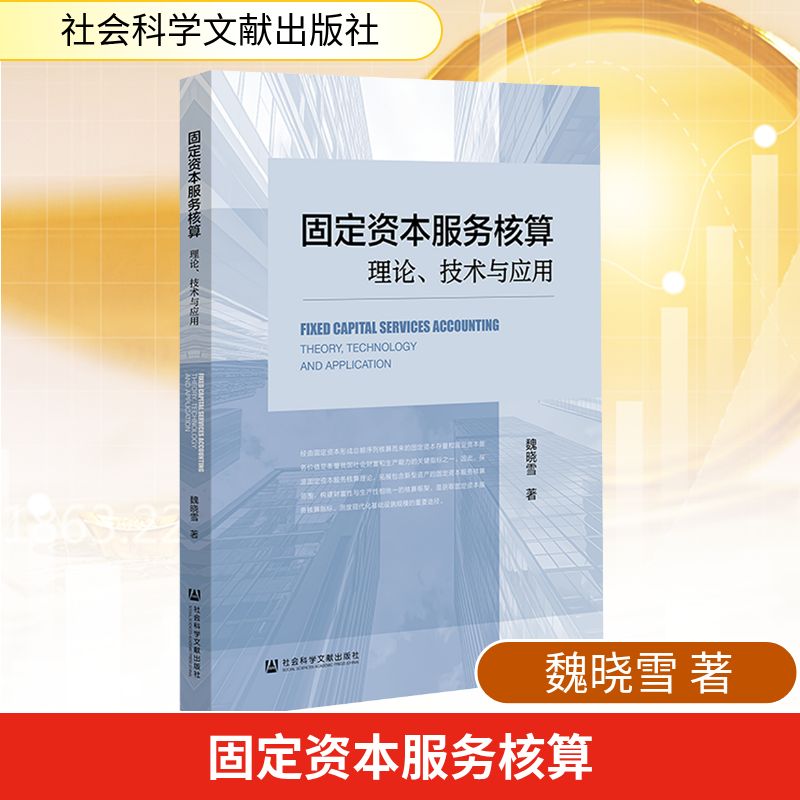
固定资本服务核算:理论、技术与应用
- 书名
- 固定资本服务核算:理论、技术与应用
- 作者
- 魏晓雪 著
- 出版社
- 社会科学文献出版社
- 出版时间
- 2025-12-01
- ISBN
- 9787522866482
- 货号
- 1204266853
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 固定资本服务核算:理论、技术与应用
- 作者
- 魏晓雪 著
- 出版社
- 社会科学文献出版社
- 出版时间
- 2025-12-01
- ISBN
- 9787522866482
- 货号
- 1204266853
- 品相
- 全新
- 分类
- 涉及古代·经济
作者简介▼
魏晓雪, 经济学博士,毕业于东北财经大学(硕博连读),师从杨仲山教授,现为安徽师范大学经济管理学院副教授,长期致力于国民经济核算和经济统计研究。主持国家社科基金青年项目1项及省部级项目3项。发表学术论文《中美两国固定资本存量和全要素生产率测度与比较》《中国省域共同富裕水平的时空演进、地区差异及障碍因素研究》等10余篇。
目录▼
绪论 ................................................................................................... 1
第一节 研究背景 ............................................................................ 1
第二节 固定资本服务核算研究进展 ............................................ 3
一 固定资本服务核算理论研究 ................................................... 3
二 固定资本服务核算技术研究 ................................................... 9
三 固定资本服务核算应用研究 ................................................ 23
第一章 固定资本服务核算的理论与技术 ........................................ 26
第一节 固定资本服务核算的理论基础 ........................................ 26
一 固定资本服务核算范畴 ....................................................... 26
二 新古典投资理论与资产价值理论 ........................................ 30
三 指数理论 ................................................................................ 34
第二节 固定资本服务核算的技术方法 ........................................ 36
一 直接调查法 ............................................................................ 36
二 永续盘存法 ............................................................................ 37
三 使用者成本 ............................................................................ 49
四 资本回报率 ............................................................................ 51
五 Tornqvist指数 ........................................................................ 51
第二章 固定资本服务的核算框架 .................................................... 56
第一节 固定资本服务核算框架的演进过程 ................................ 56
一 SNA中资产统计范围的演进 ................................................ 56
二 SNA中的资本核算框架 ....................................................... 58
三 CSNA中的资本核算框架 ...................................................... 60
第二节 多维度固定资本服务核算框架设计 ................................ 64
一 固定资本服务核算的基本路径 ............................................ 65
二 工业企业的固定资本服务核算路径 .................................... 67
三 特殊资产的资本服务核算路径 ............................................ 72
第三章 固定资本服务的核算实践 .................................................... 82
第一节 固定资本存量的核算与分析 ............................................ 82
一 国家层面固定资本存量 ....................................................... 82
二 省域层面固定资本存量 ....................................................... 91
三 工业企业固定资本存量 ..................................................... 103
第二节 固定资本服务的核算与分析 .......................................... 117
一 国家层面固定资本服务 ..................................................... 117
二 省域层面固定资本服务 ..................................................... 121
三 工业企业固定资本服务 ..................................................... 126
第四章 固定资本服务的应用案例 .................................................. 133
第一节 全要素生产率变动的测度与分析 .................................. 133
一 全要素生产率概述 ............................................................. 133
二 全要素生产率变动测度方法 .............................................. 134
三 全要素生产率变动测度结果 .............................................. 136
第二节 固定资本服务效率的测度与分析 .................................. 143
一 固定资本服务效率概述 ..................................................... 143
二 固定资本服务效率测度方法 .............................................. 144
三 固定资本服务效率测度结果 .............................................. 145
第五章 研究结论与研究展望 .......................................................... 151
第一节 研究结论 .......................................................................... 151
一 固定资本服务核算理论与技术 .......................................... 151
……
文摘▼
经由固定资本形成总额序列核算而来的固定资本存量和固定资本服务价值是衡量我国社会财富和生产能力的关键指标之一。因此,探源固定资本服务核算理论,拓展包含新型资产的固定资本服务核算范围,构建财富性与生产性相统一的核算框架,是获取固定资本服务核算指标、测度现代化基础设施规模的重要途径。在此背景下,本书重点研究如何从现有统计体系中分劈出各类固定资产的固定资本形成总额序列,并结合信息与通信技术、研究与开发两类新型固定资产的数据特点改进核算实践与应用。全书以“核算理论梳理→核算理论与技术方法改进→核算框架构建→核算实践与应用→核算改进建议”为主线展开,主要回答三个问题。一是固定资本服务核算技术如何改进:探讨以永续盘存法为核心的核算剖面与退役剖面的构造方法。二是基于统一核算视角的固定资本服务核算框架如何构造:结合国民经济核算框架与统计数据现状,设计涵盖国家、省域和工业企业三个层面的核算路径。三是固定资本服务的核算与应用如何实现:探索多资产类型的固定资本服务核算实践,并基于多投入-多产出的测度框架获取全要素生产率变动与固定资本服务效率。