 正版
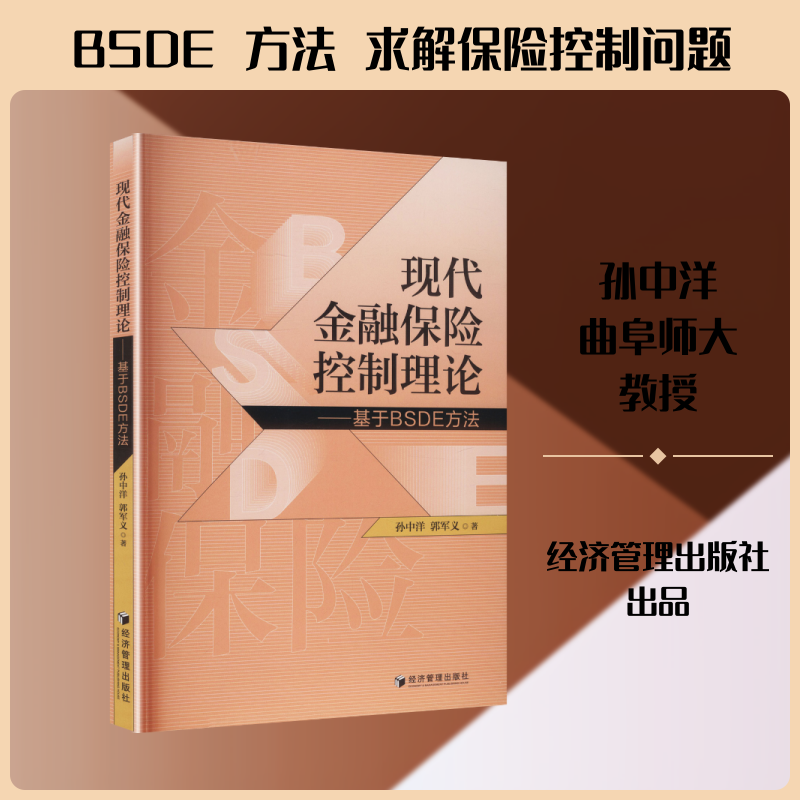
现代金融保险控制理论——基于BSDE方法
- 书名
- 现代金融保险控制理论——基于BSDE方法
- 作者
- 孙中洋,郭军义 著
- 出版社
- 经济管理出版社
- 出版时间
- 2025-12-01
- ISBN
- 9787524306719
- 货号
- 1204263413
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 现代金融保险控制理论——基于BSDE方法
- 作者
- 孙中洋,郭军义 著
- 出版社
- 经济管理出版社
- 出版时间
- 2025-12-01
- ISBN
- 9787524306719
- 货号
- 1204263413
- 品相
- 全新
- 分类
- 涉及近代·经济
作者简介▼
孙中洋,曲阜师范大学教授、博士生导师,山东省泰山学者青年专家。研究方向为金融数学、精算数学与随机最优控制。在SIAM Journal on Control and Optimization、Scandinavian Actuarial Journal、Insurance:Mathematics and Economics、Applied Mathematics and Optimization、Journal of Optimization Theory and Applications等国际权威期刊发表学术论文20余篇。主持国家自然科学基金项目2项、山东省自然科学基金项目等省部级科研项目4项。曾获山东省优秀研究生导师荣誉称号。
郭军义,南开大学教授、博士生导师。长期致力于随机过程、随机分析、随机最优控制及分枝过程理论的研究,特别关注其在保险风险理论中的应用。在相关领域发表学术论文百余篇,合作出版专著3部。
目录▼
第一章 绪论
第一节 研究背景与研究意义
一、研究背景
二、研究意义
第二节 文献综述与研究回顾
一、最优再保险/投资问题研究
二、均值—方差问题研究
三、机制转换模型研究
第三节 文献述评
第四节 创新点
第二章 随机波动率模型的均值—方差问题
第一节 CIR随机波动率与扩散型保险风险下的最优控制
一、预备知识
二、问题引入
三、BSDE的引入及求解
四、有效策略与有效前沿
五、敏感性分析
第二节 Heston随机波动率与共同冲击相依风险下的最优控制
一、问题表述
二、无约束控制问题的最优解
三、有效策略与有效前沿
……
文摘▼
本书围绕复杂金融保险市场中的最优控制问题,系统构建了基于倒向随机微分方程(BSDE)方法的理论分析框架,重点研究均值-方差准则下保险人最优再保险与投资策略的求解问题。针对具有现实意义的市场特征,依次引入随机波动率、随机收益率、仿射扩散因子以及非马氏机制转换等典型模型,并结合随机控制理论中的线性二次控制方法,对再保险-投资决策模型进行建模与解析求解。在此基础上,深入分析均值-方差有效前沿结构,揭示市场参数对最优策略的影响机制。书中涵盖的多个模型在理论表达、方法路径和数值结果上均具有创新性,进一步拓展了BSDE在金融保险领域的应用边界。全书内容理论性强、结构清晰、实例充分,适用于从事数理金融、保险精算与随机控制研究的学者和研究生,也可为相关实务人员提供建模与策略制定的理论支持。