 正版
当代·科技
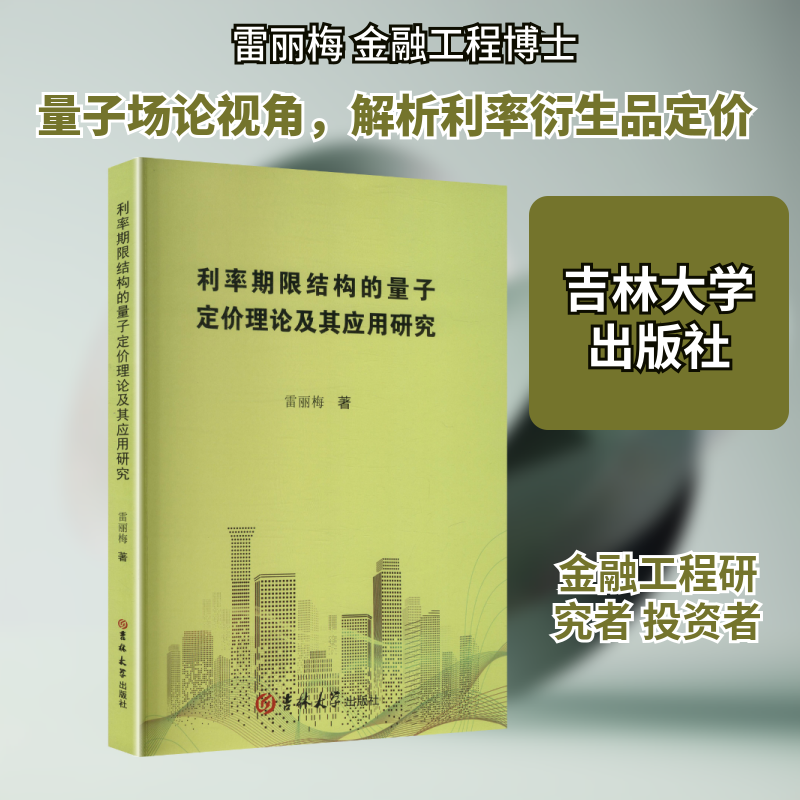
利率期限结构的量子定价理论及其应用研究(塑封)
正版保障多仓发货48小时内发货2-3天送达可开发票
¥47.66
定价 ¥98.00
4.9折
立省 ¥50.34
仅剩 5 件
全新
商品参数
- 书名
- 利率期限结构的量子定价理论及其应用研究(塑封)
- 作者
- 雷丽梅 著 著
- 出版社
- 吉林大学出版社
- 出版时间
- 2025-09-01
- ISBN
- 9787576845747
- 货号
- 1203887625
- 品相
- 全新
- 分类
- 当代·科技
商品参数
- 书名
- 利率期限结构的量子定价理论及其应用研究(塑封)
- 作者
- 雷丽梅 著 著
- 出版社
- 吉林大学出版社
- 出版时间
- 2025-09-01
- ISBN
- 9787576845747
- 货号
- 1203887625
- 品相
- 全新
- 分类
- 当代·科技
作者简介▼
雷丽梅,女,现就职于福建商学院,讲师。毕业于福州大学经济与管理学院金融工程专业,博士研究生学历,主要研究方向为量子金融、资产定价、金融风险管理、资本市场等。先后在《系统工程学报》《物理学报》《中国管理科学》一类权威刊物发表论文3篇,二类核心刊物1篇,本科学报1篇,作为主要执笔人撰写的决策咨询报告获省领导批示4篇;属双师双能型教师,曾获福建商学院青年科研之星。目前主持福建省人民政府发展研究中心重大课题1项(在研),主持并完成福建省科技厅项目1项、福建商学院科研创新团队项目1项、校级科研项目一项;作为主要参与人,参与国家级课题1项、省部级课题3项。
目录▼
第一章 绪论
第一节 选题背景和意义
一、选题背景
二、研究意义
第二节 国内外研究综述
一、动态利率期限结构和利率衍生品定价的相关研究
二、量子场论在金融定价领域中的应用
三、国债期货定价的相关研究
四、利率期货期权定价的相关研究
五、利率期限结构与宏观经济之间关系的相关研究
六、文献述评
第三节 研究内容、方法与技术路线
一、研究的基本内容
二、研究方法与技术路线
第四节 主要创新点
第二章 金融基础知识与量子金融基础
第一节 金融基础知识
……
文摘▼
本书以物理科学中的二维量子场替代传统利率模型中的布朗运动,对传统HJM模型与BGM模型框架下的利率期限结构模型予以重构,进而应用于国债远期利率和地方政府债券利率定价,并基于随机波动率是远期利率的函数和引入波动率场分别构建了随机波动率下的利率期限结构问题,有效纳入不同到期期限的远期利率在日历时间和到期时间两个维度上的不完全相关性和随机波动性。最后,将所构建的利率期限结构模型应用于国债期货定价、国债期货期权定价、宏观经济和金融风险预警效应研究,验证了其定价效果的优越性。