 正版
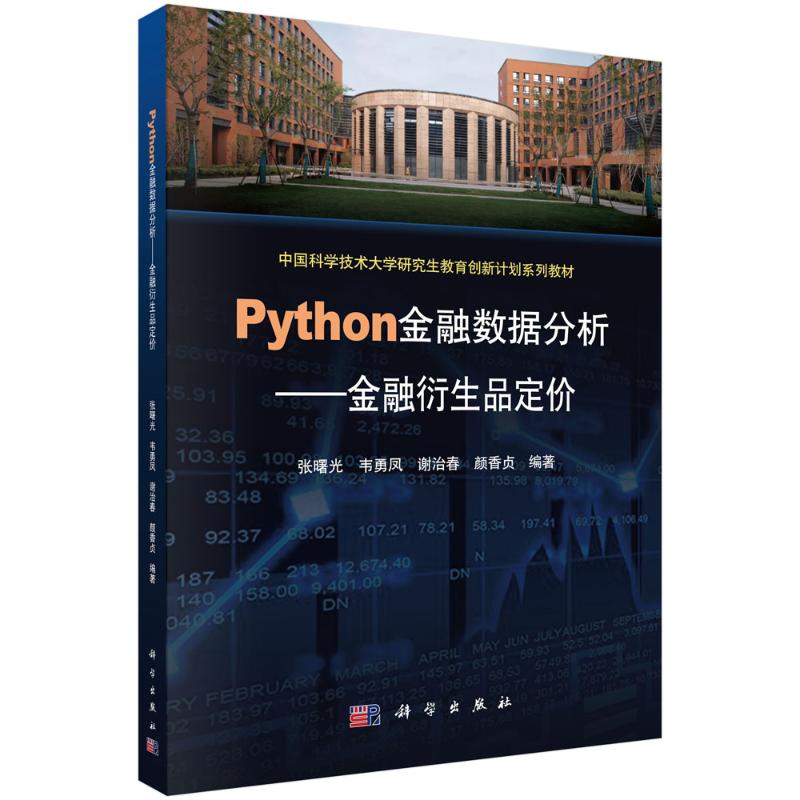
PYTHON金融数据分析——金融衍生品定价
- 书名
- PYTHON金融数据分析——金融衍生品定价
- 作者
- 张曙光 著
- 出版社
- 科学出版社
- 出版时间
- 2025-09-01
- ISBN
- 9787030826640
- 货号
- 1203885001
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- PYTHON金融数据分析——金融衍生品定价
- 作者
- 张曙光 著
- 出版社
- 科学出版社
- 出版时间
- 2025-09-01
- ISBN
- 9787030826640
- 货号
- 1203885001
- 品相
- 全新
- 分类
- 当代·经济
目录▼
目录
前言
第1章 Python与金融衍生品定价 1
1.1 Python简介 1
1.2 金融科技发展 2
1.3 金融数据分析 3
1.4 金融衍生品定价 4
第2章 Python入门 6
2.1 Python安装 6
2.2 Python基础 6
2.3 NumPy 14
2.4 Pandas 17
2.5 Matplotlib 19
2.6 NumPy功能方法总结 22
2.7 Pandas功能方法总结 25
2.8 Matpoltlib/Seaborn简单绘图方法 31
第3章 金融衍生品概述 33
3.1 金融衍生品简介 33
3.2 远期合约 34
3.3 期货合约 37
3.4 期权 39
3.5 互换合约 43
3.6 其他金融衍生品 45
第4章 远期、期货和互换定价 48
4.1 远期价格和期货价格的关系 48
4.2 远期与期货定价 52
4.3 利率互换估值与定价 62
4.4 货币互换估值与定价 65
第5章 二叉树期权定价模型 67
5.1 二叉树期权定价模型概述 67
5.2 欧式期权二叉树定价模型 68
5.3 美式期权二叉树定价模型 73
5.4 Python 程序实现期权二叉树定价模型 79
第6章 金融随机分析基础 84
6.1 随机过程 84
6.2 泊松过程 86
6.3 马尔可夫过程 86
6.4 布朗运动 88
6.5 鞅 92
6.6 二次变差 99
6.7 伊藤过程 102
第7章 Black-Scholes-Merton模型与风险中性定价 106
7.1 Black-Scholes-Merton模型 106
7.2 风险中性定价 116
7.3 基于风险中性定价的Black-Scholes-Merton公式 121
第8章 希腊值 124
8.1 Delta 124
8.2 Theta 127
8.3 Gamma 128
8.4 Vega 130
8.5 Rho 131
第9章 期权定价的解析法与数值法 133
9.1 Black-Scholes-Merton定价公式推导 133
9.2 费曼-卡茨定理及应用 138
9.3 蒙特卡罗模拟法 141
9.4 有限差分法 149
第10章 基于傅里叶变换的期权定价 156
10.1 定价问题 156
10.2 傅里叶变换 157
10.3 基于傅里叶变换的期权定价模型 158
10.4 数值计算 163
10.5 金融市场建模和定价模拟 171
第11章 信用风险及信用衍生品定价 186
11.1 信用风险 186
11.2 违约概率的估计方法 189
11.3 违约相关性 194
11.4 信用违约互换(CDS)定价 197
第12章 Python应用:远期、期货与互换定价 204
12.1 案例:上海黄金交易所黄金远期定价与策略分析 204
12.2 案例:伦敦金属交易所白银远期定价与策略分析 208
12.3 案例:豆粕的远期定价与策略分析 212
12.4 案例:伦敦金属交易所铜远期定价与策略分析 216
12.5 案例:苹果公司远期股票定价和策略分析 219
12.6 案例:沃尔玛公司远期股票定价与策略分析 223
12.7 案例:上证50 股指远期定价与策略分析 227
12.8 案例:美元兑人民币汇率远期定价与策略分析 231
12.9 案例:利率远期定价与策略分析 233
12.10 案例:不支付红利情况下的金融期货定价 236
12.11 案例:支付红利情况下的金融期货定价 238
12.12 案例:外汇期货定价 240
12.13 案例:利率互换的定价与分析 243
12.14 案例:“15 中城建MTN001”债券CDS 合约价格 251
第13章 Python 应用:期权设计与定价 259
13.1 案例:贵州茅台(600519)股票期权设计与定价 259
13.2 案例:中国石油(601857)股票期权设计与定价 264
13.3 案例:玉米场外期权设计与定价 267
13.4 案例:上证指数股指期权设计与定价 270
13.5 案例:中证500 指数期权产品设计与定价 276
13.6 案例:人民币外汇期权产品的设计与定价 279
13.7 案例:利率期权产品设计与定价 282
13.8 案例:公募基金期权产品的设计与定价 285
13.9 案例:港股期权产品的设计与定价 287
13.10 案例:债券期权的设计与定价 290
参考文献 302
文摘▼
本书内容包括金融衍生品定价的基本原理及如何利用Python编程完成金融衍生品的设计与定价,主要分为三个部分:Python入门基础、金融衍生品定价原理及金融衍生品定价案例实操。第一部分主要介绍金融衍生品定价中常用的Python基础语法、流程控制、函数表达及常用代码库;第二部分系统讲解金融衍生品定价的核心原理,包括远期定价、期货定价、互换定价、二叉树期权定价、Black-Scholes-Merton期权定价、期权定价的解析法与数值法、傅里叶变换在期权定价中的应用以及信用衍生品定价等;第三部分展示Python在金融衍生品设计与定价中的应用案例,包括远期、期货、互换及期权等金融衍生品的设计与定价案例。