 正版
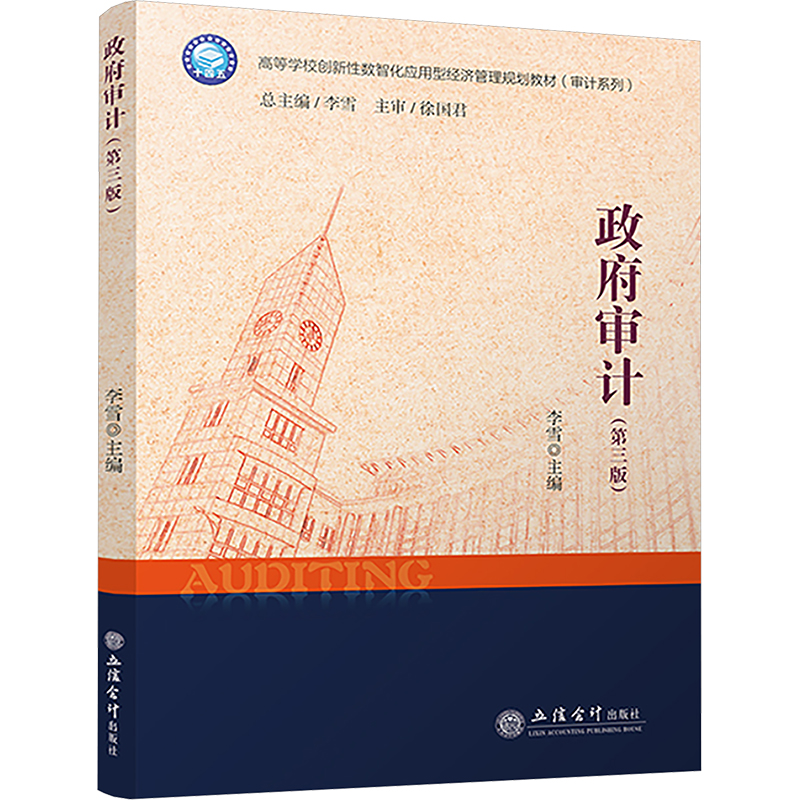
(教)政府审计(第三版)
政府审计(第3版高等学校创新性数智化应用型经济管理规划教材)/审计系列
- 书名
- (教)政府审计(第三版)
- 作者
- 李雪 主编 编
- 出版社
- 立信会计出版社
- 出版时间
- 2025-04-01
- ISBN
- 9787542978059
- 货号
- 1203765919
- 品相
- 全新
- 分类
- 当代·大学教材
- 书名
- (教)政府审计(第三版)
- 作者
- 李雪 主编 编
- 出版社
- 立信会计出版社
- 出版时间
- 2025-04-01
- ISBN
- 9787542978059
- 货号
- 1203765919
- 品相
- 全新
- 分类
- 当代·大学教材
编辑推荐▼
(1)思政元素融入教材。每章节以思政案例为引导,带领学生领悟审计批判性思维及政府审计的意义。 (2)结构合理,每章设置知识框架、相关思考、重要概念及思考与练习等内容,便于应用型人才的培养。 (3)体现立体化特征。结合教材内容配套丰富的立体化资料。 (4)突出理论与实务结合。大量案例进行分析和说明,重视知识、能力和素质的协调发展。 配套资源丰富。本教材配有PPT课件、教学大纲、试卷等辅助资料。
作者简介▼
李雪,教授,博士,硕士生导师,中国海洋大学审计与管理咨询研究所所长、青岛城市学院会计与金融学院院长。主讲《审计学》等本科、硕士、博士研究生层次的骨干课程,主持省级精品课程《审计学原理》《注册会计师审计实务》;是省级教研课题“应用型会计人才培养模式”研究课题的负责人,支持多项研究课题,发表多篇高水平论文。担任立信版高等学校应用技术型经济管理系列教材(会计系列)80余部教材的总主编。
目录▼
第1章政府审计概述1
内容提要1
重点难点学习目标1
知识框架1
1.1政府审计的产生和发展2
1.2政府审计的本质10
1.3政府审计的目标和分类16
本章小结20
重要概念21
阅读资料21
本章练习21
第2章政府审计组织和人员23
内容提要23
重点难点23
学习目标23
知识框架23
2.1政府审计的组织体制24
2.2审计机关的设置和职责27
2.3政府审计人员33
本章小结36
重要概念37
阅读资料37
本章练习37
第3章政府审计准则39
内容提要39
重点难点39
学习目标39
知识框架39
3.1政府审计准则框架41
3.2政府审计职业道德49
3.3政府审计质量控制标准51
本章小结56
重要概念57
阅读资料57
本章练习57
第4章政府审计程序59
内容提要59
重点难点59
学习目标59
知识框架59
4.1政府审计程序概述60
4.2政府审计程序内容61
4.3审计工作底稿78
本章小结81
重要概念81
阅读资料82
本章练习82
第5章政府审计报告84
内容提要84
重点难点84
学习目标84
知识框架84
5.1政府审计报告概述86
5.2审计结果报告和审计工作报告98
5.3专项审计调查报告06
本章小结94
重要概念94
阅读资料94
本章练习94
第6章财政审计96
内容提要96
重点难点96
学习目标96
知识框架97
6.1财政审计概述98
6.2财政预算执行审计104
6.3财政决算审计112
6.4其他财政收支审计116
本章小结119
重要概念119
阅读资料119
本章练习119
第7章固定资产投资审计120
内容提要120
重点难点120
学习目标120
知识框架121
7.1固定资产投资审计概述122
7.2建设项目开工前审计127
7.3建设项目在建审计132
7.4建设项目竣工决算审计137
本章小结144
重要概念144
阅读资料144
本章练习144
第8章金融审计145
内容提要145
重点难点145
学习目标145
知识框架145
8.1金融审计概述147
8.2商业银行审计150
8.3保险业务审计163
8.4证券业务审计168
本章小结171
重要概念171
阅读资料171
本章练习172
第9章国有企业审计173
内容提要173
重点难点173
学习目标173
知识框架174
9.1国有企业审计概述177
9.2内部控制审计187
9.3财务报表审计197
9.4国有企业领导干部任期经济责任审计206
本章小结226
重要概念227
阅读资料227
本章练习227
第10章政府绩效审计
……
政府审计模拟试题260
政府审计模拟试题参考答案265
参考文献271
文摘▼
本书从国家治理现代化视角, 详细论述了当前政府审计的各个领域的审计操作程序和主要内容, 以全面、完整、准确诠释政府审计独特的审计内容与方法。本次修订将中国特色的社会主义审计理论、党和国家对审计的新要求、审计实践创新、审计新程序等内容尽量补充到新教程中。本教材的特点是国际化与本土化并重, 注重体现最新审计准则和法律法规的变化, 同时注重将理论和实践相结合, 结合大量案例进行分析和说明, 使读者能够更好地理解和掌握审计知识。