 正版
当代·经济
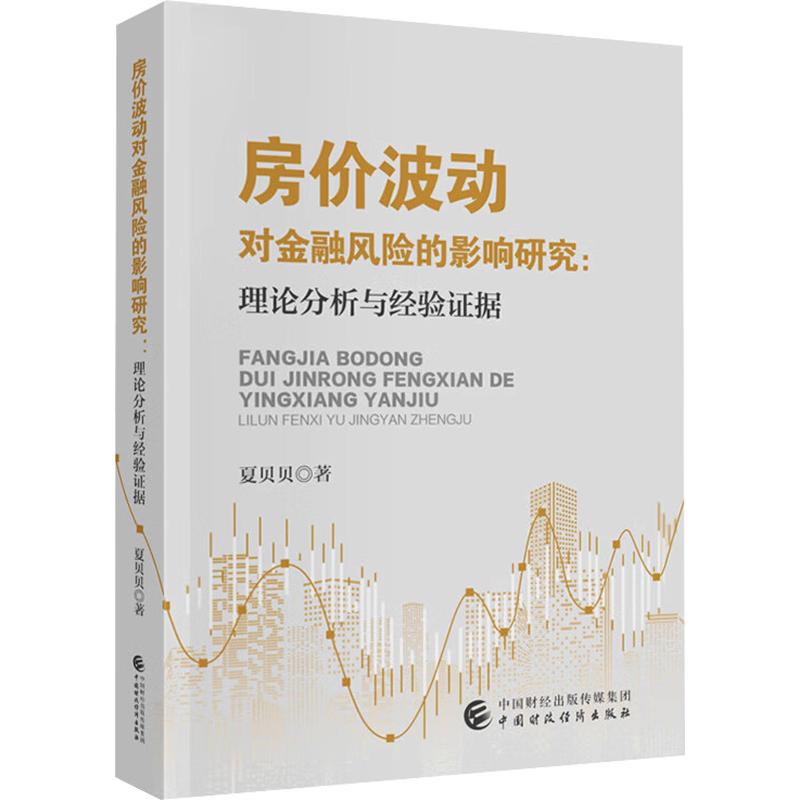
房价波动对金融风险的影响研究 理论分析与经验证据
房价波动对金融风险的影响研究理论分析与经验证据
正版保障多仓发货48小时内发货2-3天送达可开发票
¥46.30
定价 ¥68.00
6.8折
立省 ¥21.70
仅剩 1 件
全新
商品参数
- 书名
- 房价波动对金融风险的影响研究 理论分析与经验证据
- 作者
- 夏贝贝 著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2025-05-01
- ISBN
- 9787522339559
- 货号
- 1203727461
- 品相
- 全新
- 分类
- 当代·经济
商品参数
- 书名
- 房价波动对金融风险的影响研究 理论分析与经验证据
- 作者
- 夏贝贝 著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2025-05-01
- ISBN
- 9787522339559
- 货号
- 1203727461
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
夏贝贝,女,1991年8月生,管理学博士,现任职于河南财政金融学院,研究领域为房地产经济、产业风险与防范等。
目录▼
第一章导论
第一节问题的提出
第二节研究思路与理论框架
第三节研究内容与研究方法
第四节研究的创新点
第二章文献综述
第一节房地产市场与政策
第二节房价泡沫的识别与产生机制
第三节金融风险的识别与产生机制
第四节房价波动与金融风险
第五节房价与金融风险的传染效应
第六节文献研究评述
第三章我国房地产市场发展的历史脉络与房价泡沫产生机制
第一节我国房地产市场与政策发展历程
第二节我国特有的制度体系下房价泡沫的产生机制
……
文摘▼
本书旨在厘清我国房地产市场的发展历程,深入探究我国房价波动与金融风险问题,推动我国经济高质量发展以及防范化解金融风险。本书基于经济市场化整体进程的角度研究了我国房地产市场与政策40多年的发展历程,从特征事实和影响机制两个层面阐述房价波动对金融风险的影响,从全国的宏观层面出发,基于房价基本面与异质性泡沫成分的分解视角,通过构建金融风险综合指标测度体系和TVP-SV-VAR模型分析房价波动对金融风险直接影响的时变特征,以我国局部的地区层面为切入点,通过构建动态空间杜宾模型(DSDM)实证检验房价波动对金融风险的空间溢出效应,最后针对房地产市场健康可持续发展以及防范金融风险问题提出了政策建议。