 正版
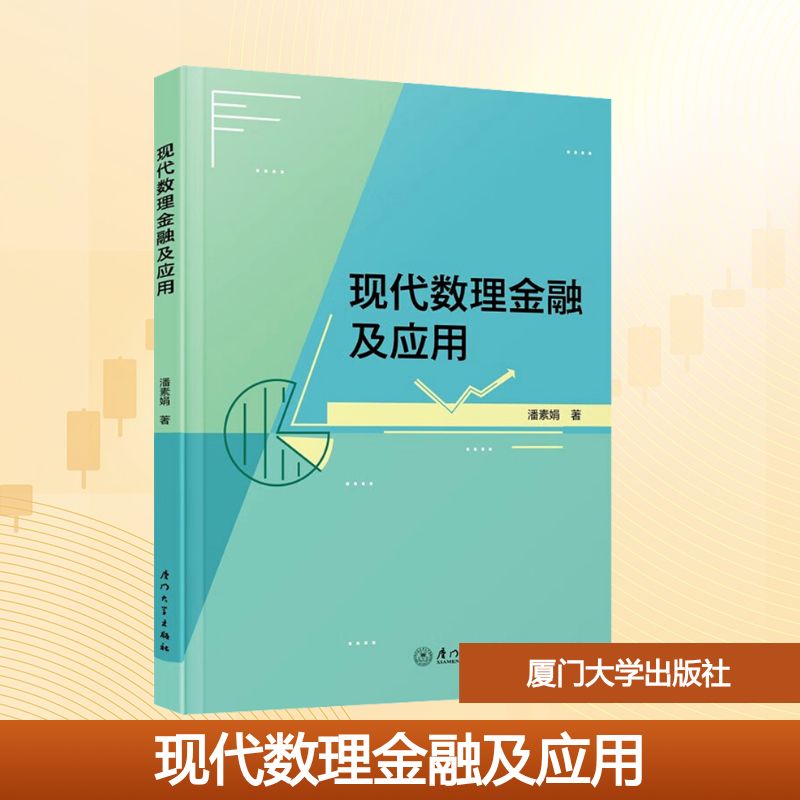
现代数理金融及应用
- 书名
- 现代数理金融及应用
- 作者
- 潘素娟 著
- 出版社
- 厦门大学出版社
- 出版时间
- 2025-04-01
- ISBN
- 9787561595169
- 货号
- 1203667644
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 现代数理金融及应用
- 作者
- 潘素娟 著
- 出版社
- 厦门大学出版社
- 出版时间
- 2025-04-01
- ISBN
- 9787561595169
- 货号
- 1203667644
- 品相
- 全新
- 分类
- 涉及近代·经济
作者简介▼
潘素娟,中共党员,厦门大学理学硕士,副教授,女,汉族,1982 年 3 月出生,福建莆田人,自毕业以来长期在高校一线从事教学工作。现任福建商学院信息工程学院大学数学教研室专任教师,现从事专业及研究方向为金融工程与金融数学、经济数学。近年来在权威等期刊发表科研和教改论文20余篇,主持省部级、厅级等教改与科研课题近10项。参与福建省一流线下本科课程“概率论与数理统计”的建设工作,副主编由厦门大学出版社出版的《概率论与数理统计》教材1部.多次入选省级和市级科技特派员,协助企业培养本土科技人才共同建立库存数据的追踪管理与风险提醒系统。曾获批“力恒奖教”青年科研之星等荣誉称号。
目录▼
1基本概念与数学基础
1.1金融衍生产品
1.2信用风险和信用风险模型
1.3资产价格动力学和随机过程
2单资产欧式期权定价模型
2.1期权定价的Black-Scholes模型
2.2信用风险定价的结构模型
2.3Merton的跳跃扩散模型
2.4跳跃扩散模型方法在中国证券市场的应用
3多资产欧式期权定价模型
3.1一般的多维Black-Scholes定价公式
3.2外币期权模型
4路径依赖期权
4.1基于随机汇率条件下外国股票亚式回望期权
4.2债务随机时的有信用风险几何平均亚式期权
……
文摘▼
本书从基础概念出发,深入探讨了单资产和多资产欧式期权定价模型、路径依赖期权、证券投资组合理论以及金融博弈等多个核心领域。每一章节都结合了严谨的理论推导和丰富的实际案例分析,旨在为读者构建一个全面、深入且实用的数理金融知识体系。书中从基础的金融衍生产品、信用风险等概念入手,让读者夯实根基。详细阐述单资产与多资产欧式期权定价模型,如著名的Black-Scholes模型和Merton的跳跃扩散模型,以及路径依赖期权的多种类型,如基于随机汇率条件下的外国股票亚式回望期权等。证券投资组合理论部分介绍均值方差组合选择等相关理论,为投资者提供构建最优组合的方法。