 正版
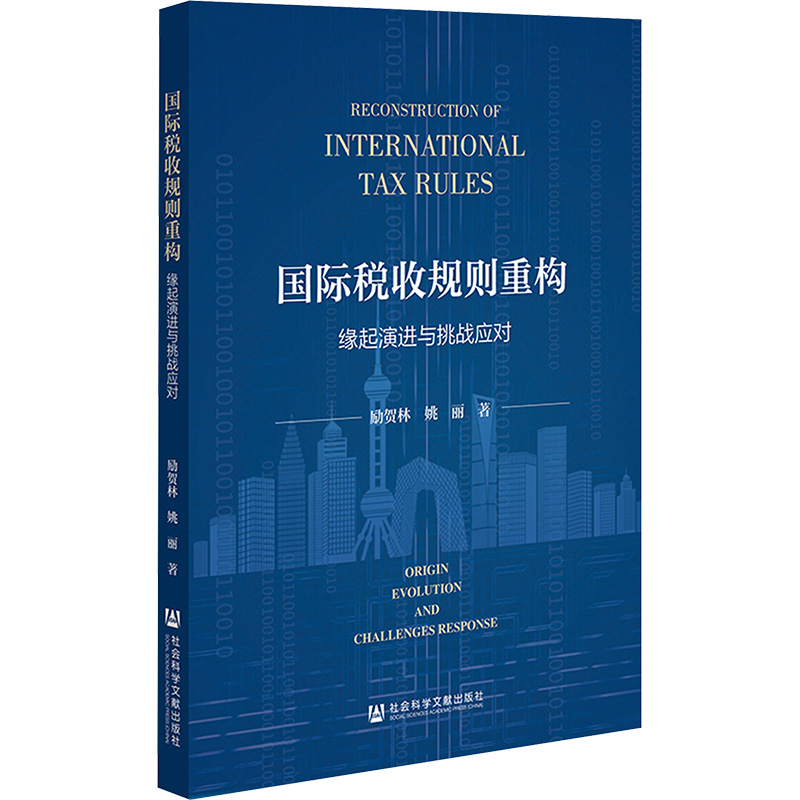
国际税收规则重构
- 书名
- 国际税收规则重构
- 作者
- 励贺林,姚丽 著
- 出版社
- 社会科学文献出版社
- 出版时间
- 2025-01-01
- ISBN
- 9787522839806
- 货号
- 1203573579
- 品相
- 全新
- 分类
- 涉及近代·经济
- 书名
- 国际税收规则重构
- 作者
- 励贺林,姚丽 著
- 出版社
- 社会科学文献出版社
- 出版时间
- 2025-01-01
- ISBN
- 9787522839806
- 货号
- 1203573579
- 品相
- 全新
- 分类
- 涉及近代·经济
作者简介▼
励贺林,中国民航大学经济与管理学院教授、正高级会计师,硕士生导师,中国国际税收研究会学术委员中国法学会财税法学研究会理事、天津市法学会财税法学研究会副会长、天津市无形资产研究会理事、天津市首批会计领军人才、天津市先进会计工作者,入选天津市高校“学科领军人才培养计划”(2020年)主要从事管理会计、国际税收的研究和教学。近年来主持国家社会科学基金项目、教育部人文社会科学研究项目、天津市科技战略发展规划研究计划项目多项,发表论文 20 余篇,出版学术著作和教材多部。姚 丽,天津理工大学管理学院教授,博士生导师,天津市法学会财税法学研究会理事、天津市税务学会理事,主要从事国际税收、组织创新与战略管理的研究和教学。近年来主持国家社会科学基金项目2项、省部级研究项目多项,在《税务研究》《国际税收》等期刊发表高水平论文多篇。
目录▼
导论
第一章 数字经济、经济数字化与国际税收
一 数字经济概念的起源与发展
二 何为数字经济
三 从数字经济到经济数字化
四 全球主要经济体数字经济发展现状
五 数字经济和经济数字化对现有国际税收体系的影响
第二章 现行国际税收规则及其演变
一 基于居民国和来源国划分的税收管辖权
二 定性的常设机构联结度
三 现行国际税收体系的定海神针——独立交易原则
四 自下而上的独立实体原则或独立会计原则
第三章 经济数字化背景下现行国际税收规则面临挑战
一 传统“二分法”征税权利益失衡
二 基于物理存在的常设机构联结度不再适用
三 独立交易原则和独立实体原则下的利润分配困境
四 现有国际税收治理秩序亟待重塑
第四章 应对全球化数字化税收挑战的“支柱一”方案设计
一 “双支柱”方案提出的背景及演进
二 “支柱一”方案关键技术文件设计详解与评述
......
文摘▼
本书以G20/0ECD BEPS包容性框架下的“双支柱”方案为重点研究对象,介绍了基于“双支柱”方案的所得税国际规则重构的缘起与演进,全面梳理了“双支柱”方案跌宕曲折的谈判进程及核心文件;详细阐述了“双支柱”方案下国际税收的动因、逻辑、理论渊源、方案设计、结果和影响;探讨了数字经济价值创造机理及新征税权利润分配难题。在对比分析国际税改单边、双边和多边解决方案的基础上,提出我国对于全球化、数字化下的国际税改挑战的应对之策。