 正版
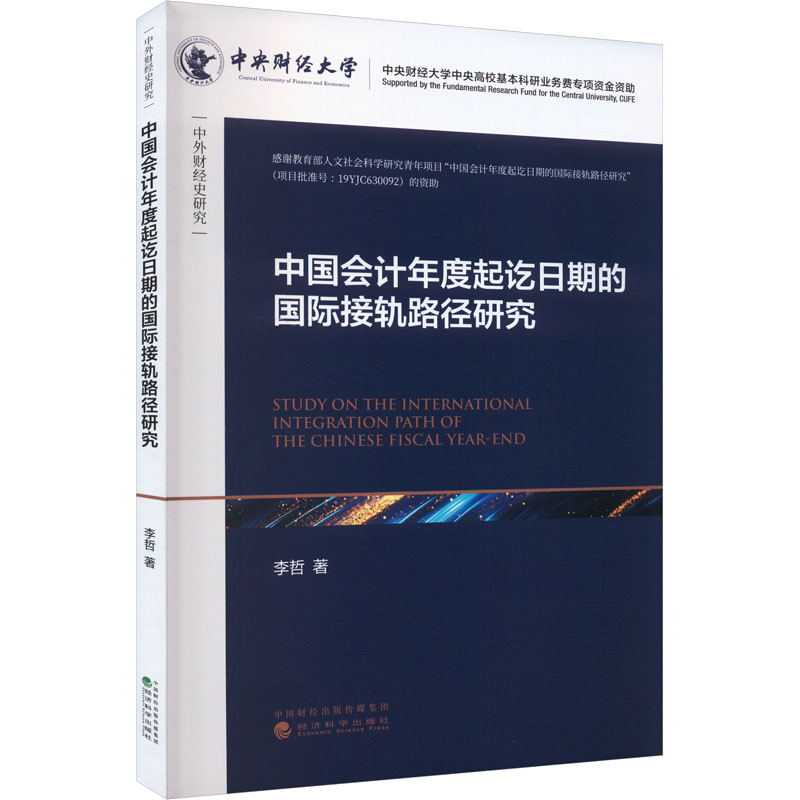
中国会计年度起讫日期的国际接轨路径研究
- 书名
- 中国会计年度起讫日期的国际接轨路径研究
- 作者
- 李哲 著
- 出版社
- 经济科学出版社
- 出版时间
- 2025-02-01
- ISBN
- 9787521831986
- 货号
- 1203571390
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 中国会计年度起讫日期的国际接轨路径研究
- 作者
- 李哲 著
- 出版社
- 经济科学出版社
- 出版时间
- 2025-02-01
- ISBN
- 9787521831986
- 货号
- 1203571390
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
本书针对中国上市公司会计年度问题,开展了持续的理论与实证研究,探讨了中国严格的财务报告规则会产生何种经济后果,并据此提供会计年度改革的相关政策建议。我们对中外会计年度模式之争的理论评价基准进行系统梳理和阐释,并结合我国会计准则国际趋同背景,综合采用理论归纳、准则梳理、调研访谈以及实证检验等多种研究策略,从多个角度预测坚持或改革当前统一的历年制会计年度模式将对财务呈报的利益相关者造成何种影响,以求探寻中国会计年度模式的优化路径。本书提出的改革路径将不仅有助于厘清会计准则国际趋同压力与我国特有会计年度模式脱节的现象,为学术界和实务界透视我国上市公司会计年度问题提供了一个新颖且完整的视角,而且对于我国立法机构和会计准则制定机构对企业会计年度模式的优化工作也都有一定的理论意义和实践价值。
目录▼
第1章 导论
1.1 问题提出与研究意义
1.2 研究内容与研究目标
1.3 相关概念的界定
1.4 研究方法与结构安排
1.5 研究创新与学术贡献
第2章 会计年度起讫日期研究的理论基础
2.1 引言
2.2 会计基本前提在哲学体系中的定位
2.3 会计年度起讫日期的评价基准
2.4 政府在制定指导性会计年度时的规划要素
2.5 会计分期规则范式与会计制度弹性
2.6 本章小结
第3章 会计年度起讫日期制度背景的国际比较
3.1 引言
3.2 主要国家和地区法定会计年度起讫日期的变革趋势
……
文摘▼
本书针对中国上市公司会计年度问题,开展了持续的理论与实证研究,探讨了中国严格的财务报告规则会产生何种经济后果,并据此提供会计年度改革的相关政策建议。本书对中外会计年度模式之争的理论评价基准进行系统梳理和阐释,并结合我国会计准则国际趋同背景,综合采用理论归纳、准则梳理、调研访谈以及实证检验等多种研究策略,从多个角度预测坚持或改革当前统一的历年制会计年度模式将对财务呈报的利益相关者造成何种影响,以求探寻中国会计年度模式的优化路径。本书提出的改革路径将不仅有助于厘清会计准则国际趋同压力与我国特有会计年度模式脱节的现象,为学术界和实务界透视我国上市公司会计年度问题提供了一个新颖且完整的视角,而且对于我国立法机构和会计准则制定机构对企业会计年度模式的优化工作也都有一定的理论意义和实践价值。