 正版
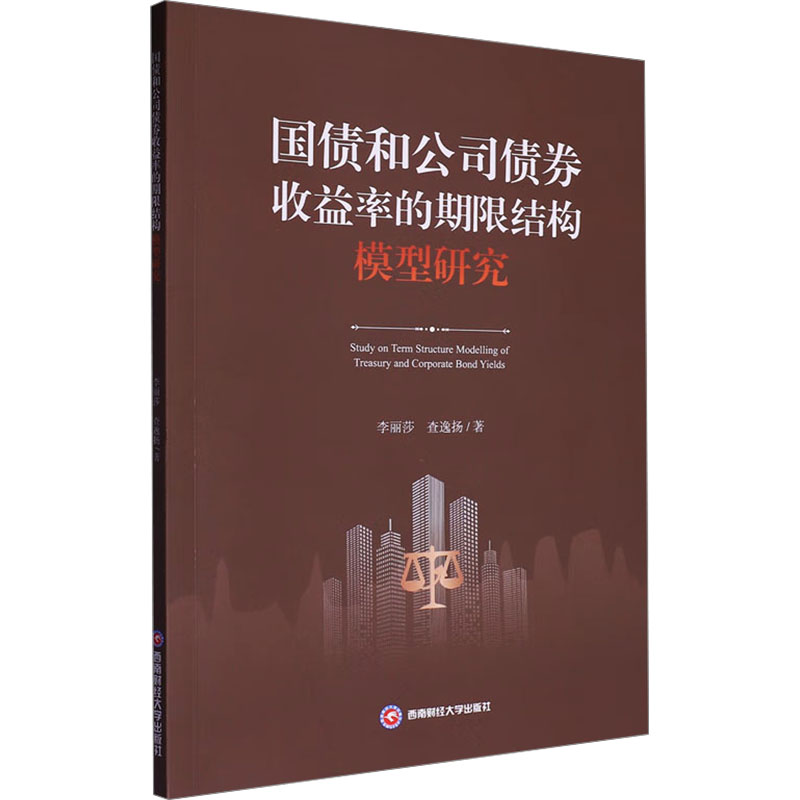
国债和公司债券收益率的期限结构模型研究
- 书名
- 国债和公司债券收益率的期限结构模型研究
- 作者
- 李丽莎,查逸扬 著
- 出版社
- 西南财经大学出版社
- 出版时间
- 2024-10-01
- ISBN
- 9787550464223
- 货号
- 1203488268
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 国债和公司债券收益率的期限结构模型研究
- 作者
- 李丽莎,查逸扬 著
- 出版社
- 西南财经大学出版社
- 出版时间
- 2024-10-01
- ISBN
- 9787550464223
- 货号
- 1203488268
- 品相
- 全新
- 分类
- 当代·经济
编辑推荐▼
本书是基于第一作者的博士论文撰写而成的英文专著。全书结合理论分析与实证研究,基于传统及非传统货币政策时期的收益率曲线变动情况,剖析国债、公司债及实体经济发展间的相互关联及传导路径,提出针对性的建议,以期丰富债券收益率曲线、货币政策传导的有关研究,也可为我国利率期限结构有关研究提供借鉴参考。
作者简介▼
李丽莎,英国约克大学经济学博士,西南财经大学金融学院副教授,主讲金融科技基础理论与实践、固定收益证券等课程。研究方向:宏观金融学,利率期限结构,金融科技。查逸扬,西南财经大学金融学(智能金融与区块链金融)本科毕业,上海交通大学上海高级金融学院应用经济学(金融学)直博项目在读。研究方向:资产定价、利率期限结构、金融科技。
目录▼
Chapter 1 Introduction
Chapter 2 Government Yields and Credit Spreads
2.1 Introduction
2.2 Preliminary Analysis
2.2.1 Data Description
2.2.2 Principal Component Analysis
2.3 Joint Term Structure Model of Government Yields and Credit Spreads
2.3.1 Model Setup
2.3.2 Model Specification
2.3.3 Estimation Method
2.3.4 Estimation Results
2.3.5 Yield Curve Decomposition
2.3.6 Out-of-Sample Forecast
2.4 Concluding Remarks
Chapter 3 Treasury Yields at the Zero Lower Bound: Evidence from Australia
3.1 Introduction
3.2 Data Description
……
文摘▼
本书结合理论分析与实证研究,基于传统及非传统货币政策时期的收益率曲线变动情况,剖析国债、公司债及实体经济发展间的相互关联及传导路径。具体来说,首先通过对利率期限结构已有研究问题、研究方法进行归纳梳理,概括该领域文献综述,提出现存研究中尚未关注到的重要问题;随后,使用美国、澳大利亚等经历过传统、非传统货币政策两个不同时期的国家的国债、公司债收益率曲线数据,通过利率期限结构模型方法,实证分析债券利率变动与货币政策传导路径间的联系。