 正版
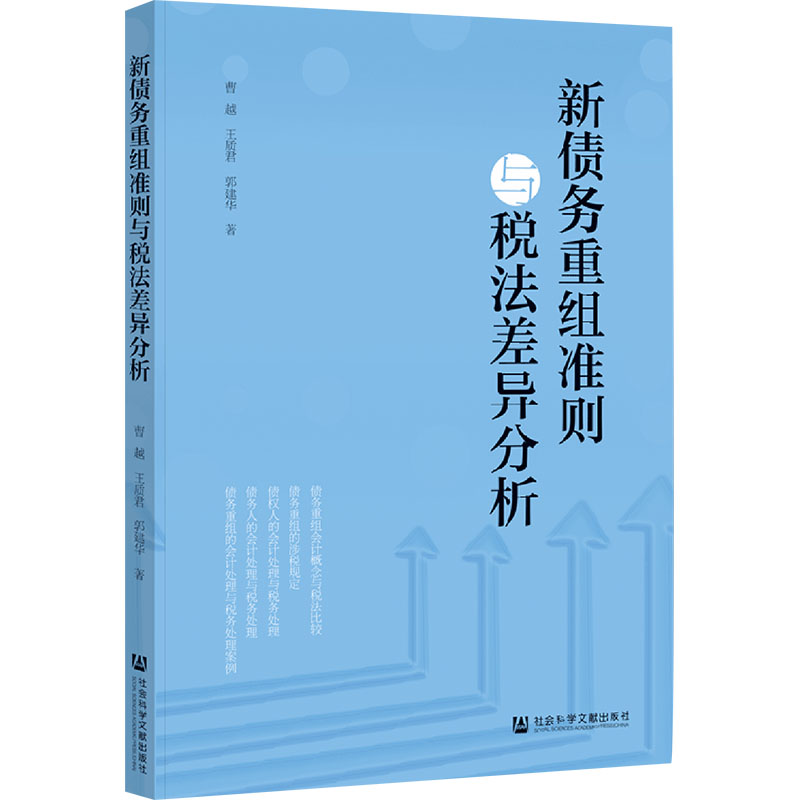
新债务重组准则与税法差异分析
- 书名
- 新债务重组准则与税法差异分析
- 作者
- 曹越,王质君,郭建华 著
- 出版社
- 社会科学文献出版社
- 出版时间
- 2024-11-01
- ISBN
- 9787522842004
- 货号
- 1203428893
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 新债务重组准则与税法差异分析
- 作者
- 曹越,王质君,郭建华 著
- 出版社
- 社会科学文献出版社
- 出版时间
- 2024-11-01
- ISBN
- 9787522842004
- 货号
- 1203428893
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
曹 越湖南大学工商管理学院教授、博士生导师,全国会计领军人才,全国税务领军人才,湖南省优秀青年社会科学专家,湖南省“121”创新人才,注册会计师,注册税务师,擅长财税一体化处理。王质君国家税务总局长沙市税务局第三稽查局在职干部,国家税务总局湖南省税务局稽查局人才库成员,注册会计师、税务师,长期从事税务稽查和风险评估工作。郭建华中国人民大学会计系副教授,著名注册会计师、会计职称考试辅导专家。
目录▼
第一章 债务重组会计概念与税法比较
一 债务重组的定义
二 债务重组的方式
三 债务重组相关会计科目与主要账务处理
四 债务重组的适用范围
五 债权和债务的终止确认
第二章 债务重组的涉税规定
一 增值税
二 企业所得税
三 消费税、资源税和土地增值税
四 印花税
五 契税
第三章 债权人的会计处理与税务处理
一 以资产清偿债务或将债务转为权益工具
二 修改其他条款
三 组合方式
第四章 债务人的会计处理与税务处理
一 债务人以资产清偿债务
二 债务人将债务转为权益工具
三 修改其他条款
四 组合方式
第五章 债务重组的会计处理与税务处理案例
一 债权人受让金融资产
二 债权人受让非金融资产
三 债权人受让多项资产
四 债务转为权益工具
五 修改其他条款
六 组合方式
附录
附录1 企业会计准则第12号——债务重组
附录2 企业债务重组主要税收优惠政策指引
附录3 支持企业债务重组税收政策和征管文件汇编
文摘▼
2019年5月16日,财政部修订发布《企业会计准则第12号——债务重组》(以下简称“新债务重组准则”),这是我国企业会计准则体系修订完善、保持与国际财务报告准则持续全面趋同的重要成果。与原债务重组准则相比,新债务重组准则在债务重组定义、重组债权债务统一按金融工具处理以及债务重组损益确认与计量等方面发生重大改变。为了形成财税一体化处理的内容架构,本书以新债务重组准则及其应用指南(含应用指南汇编)为基础,按债务重组确认与计量的逻辑来安排内容:一是债务重组会计概念与税法比较;二是债务重组的涉税规定;三是债权人的会计处理与税务处理;四是债务人的会计处理与税务处理;五是债务重组的会计处理与税务处理案例。
本书填补了新债务重组准则缺乏实用资料的空白,可以作为会计、税收类本科生及研究生教学的参考书目以及财会人员、税务干部培训的参考读物。