 正版
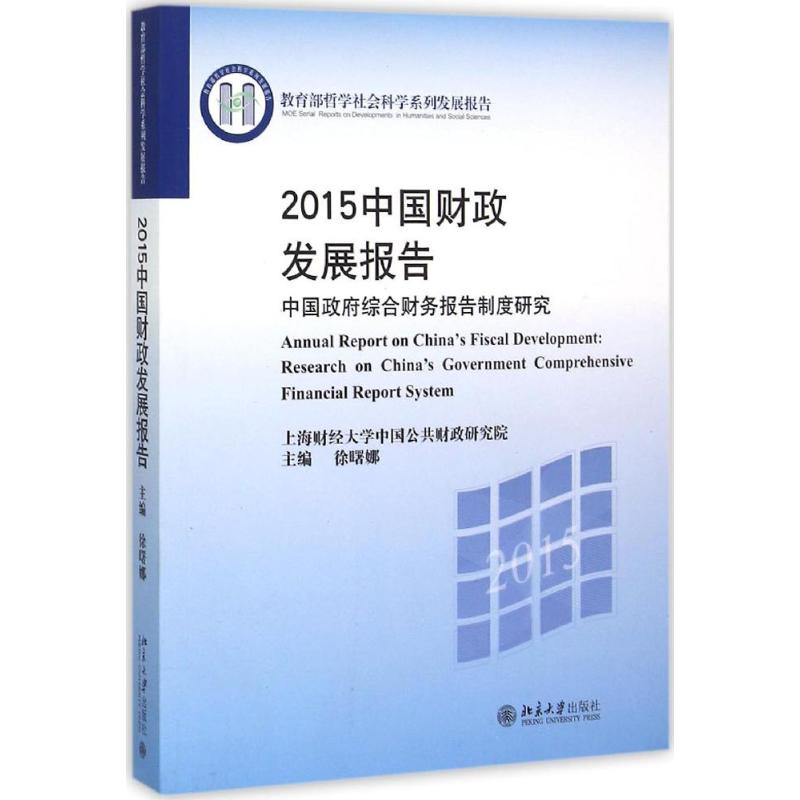
2015中国财政发展报告
- 书名
- 2015中国财政发展报告
- 作者
- 徐曙娜 主编 著
- 出版社
- 北京大学出版社
- 出版时间
- 2015-12-01
- ISBN
- 9787301266106
- 货号
- 1201232401
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 2015中国财政发展报告
- 作者
- 徐曙娜 主编 著
- 出版社
- 北京大学出版社
- 出版时间
- 2015-12-01
- ISBN
- 9787301266106
- 货号
- 1201232401
- 品相
- 全新
- 分类
- 当代·经济
作者简介▼
徐曙娜,女,上海财经大学公共经济与管理学院副教授,经济学博士,公共管理学博士后,硕士生导师。主要研究领域为公共预算管理、政府财务报告以及政府会计等。出版多部学术著作,在《财政研究》《财经研究》《税务研究》等学术期刊上发表学术论文40余篇。主持国家社会科学基金项目、国家博士后科学基金项目和多个省部级研究项目,并多次参与国家社会科学基金重大项目、一般项目和国家自然科学基金项目的研究,获得多项科研奖励和校级嘉奖。
目录▼
总论
第一篇宏观经济运行与财政状况
第1章2014年宏观经济运行
第2章2014年中国财政收入分析
第3章2014年中国财政支出分析
第4章中国财政计量经济运行分析
第二篇政府财务报告制度的基础理论
第5章政府财务报告的基本概念
第6章政府财务报告的目标
第7章政府财务报告的编制基础:收付实现制和权责发生制
第8章政府财务报告的主体
第9章政府财务报告的形式和主要内容
第三篇政府财务报告制度国际实践研究
第10章美国政府财务报告制度
第11章法、德政府财务报告制度
第12章澳大利亚和新西兰政府财务报告制度
第13章加拿大政府财务报告制度
第四篇我国权责发生制的政府综合财务报务制度的建立
第14章我国政府财务报告制度现状
第15章我国政府财务报告使用者的使用需求分析
第16章我国政府会计财务制度及其改革
第17章预算体系及其综合财务报告体系的构建
第18章我国财务报告制度的基本要素
第19章我国财务报表会计要素
第20章我国财务报告制度的其他内容
参考文献
文摘▼
本书是基于可逆性检验有效意义上的公平视角(区别于一般的差距缩小或均等化意义上的公平概念),本研究就转轨经济中的财政公平做出探讨。研究分四篇:一般预算收入的公平性、一般预算支出的公平性、政府性基金的公平性以及隐性收支和公债的公平性等。加上对于中国宏观经济和财政发展的第一篇,本书共包括五篇。