 正版
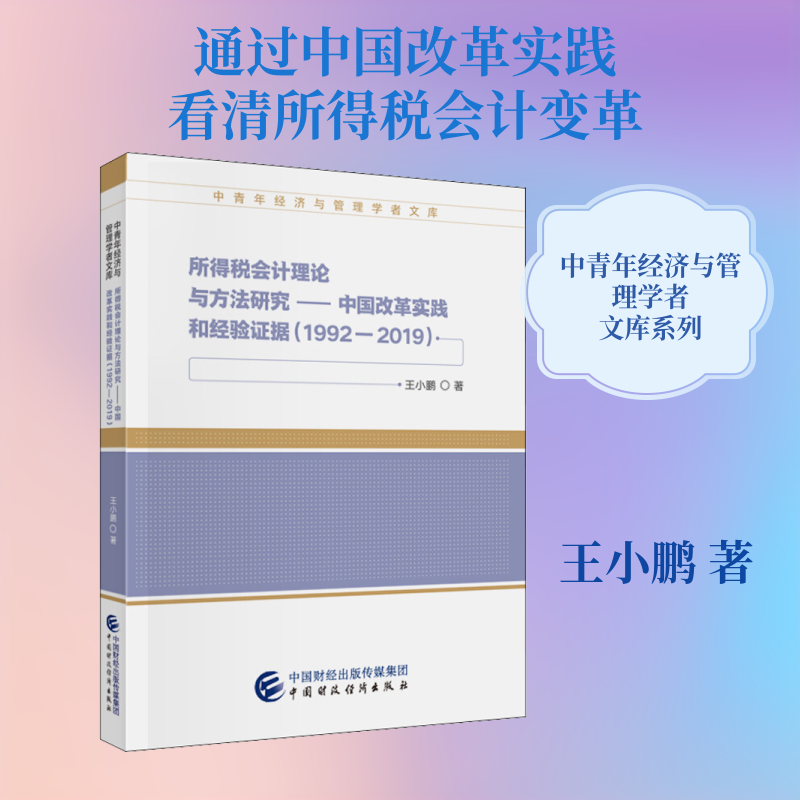
所得税会计理论与方法研究——中国改革实践和经验证据(1992-2019)
- 书名
- 所得税会计理论与方法研究——中国改革实践和经验证据(1992-2019)
- 作者
- 王小鹏 著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2020-09-01
- ISBN
- 9787509599655
- 货号
- 1202160932
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 所得税会计理论与方法研究——中国改革实践和经验证据(1992-2019)
- 作者
- 王小鹏 著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2020-09-01
- ISBN
- 9787509599655
- 货号
- 1202160932
- 品相
- 全新
- 分类
- 当代·经济
目录▼
第1章 绪论
1.1 选题背景
1.2 研究意义
1.3 相关概念的界定
1.4 研究目标与研究问题
1.5 研究框架与研究方法
1.6 研究特色和创新之处
第2章 文献综述
2.1 所得税会计理论与方法的基本演进
2.2 会计信息价值相关性的研究回顾
2.3 所得税会计信息价值相关性的研究回顾
2.4 会计-税收差异的信息增量效应
2.5 合并报表与母公司报表信息含量的研究回顾
2.6 对文献的基本评析
第3章 所得税会计信息价值相关性的理论分析
3.1 所得税会计信息形成的前提:会税差异
3.2 所得税会计信息含量影响因素一:递延所得税摊配方法
3.3 所得税会计方法
3.4 所得税会计信息含量影响因素二:合并报表的披露模式
3.5 本章小结
第4章 不同所得税会计方法下所得税会计信息含量的比较检验
4.1 研究问题界定
4.2 研究设计
4.3 资产负债表债务法相比递延法和利润表债务法下所得税会计信息的增量信息含量检验
4.4 资产负债表债务法相比应付税款法下所得税会计信息的增量信息含量检验
4.5 递延法和利润表债务法相比应付税款法下所得税会计信息的增量信息含量检验
4.6 本章小结
第5章 合并报表和母公司报表递延所得税的信息含量检验(过渡期:2007-2009)
5.1 研究问题界定
5.2 研究设计
5.3 合并报表和母公司报表DTA和DTL的信息含量检验
5.4 合并-母公司报表DTA差异和DTL差异的信息含量检验
5.5 本章小结
第6章 合并报表与母公司报表所得税费用的信息含量检验(过渡期:2007-2009)
6.1 研究问题界定
6.2 研究设计
6.3 合并报表和母公司报表所得税费用信息含量检验
6.4 合并-母公司报表所得税费用差异的信息含量检验
6.5 合并报表和母公司报表所得税费用成分的信息含量检验
6.6 本章小结
第7章 所得税报表项目信息含量的再检验(适应期:2010-2019)
7.1 理论分析与研究假设
7.2 研究设计
7.3 实证检验
7.4 稳健性检验
7.5 本章小结
第8章 研究结论与建议
8.1 研究结论
8.2 政策建议
8.3 研究局限
8.4 研究展望
参考文献
文摘▼
鉴于所得税会计涉及到财务会计与税收制度的协调,一直是会计改革的难点和重点。自我国1992年“两则两制”起,结合历次所得税方法变革,上市公司相继运用过应付账款法、递延法、利润表债务法直至2006年新会计准则统一使用资产负债表债务法。在会计报表决策有用观的前提下,本书系统考察了美国所得税方法的演进历史,结合我国历次改革实际,以2006年新会计准则为时间分界点,基于资本市场所得税信息价值相关性来回答此次新准则改革中资产负债表债务法应用的合理性以及我国所得税会计制度改革的科学性问题。