 正版
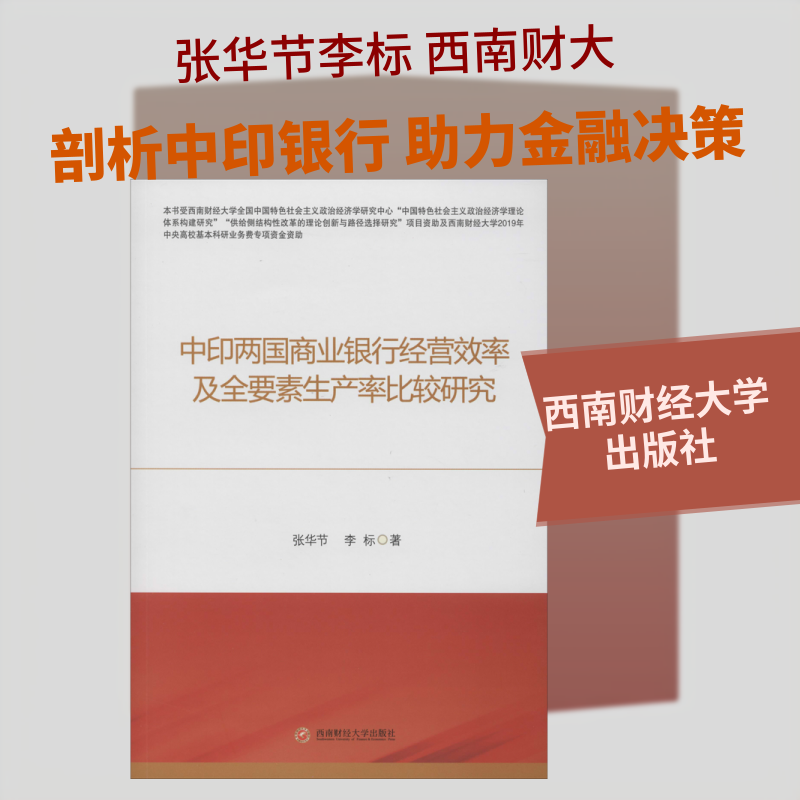
中印两国商业银行经营效率及全要素生产率比较研究
- 书名
- 中印两国商业银行经营效率及全要素生产率比较研究
- 作者
- 张华节,李标 著
- 出版社
- 西南财经大学出版社
- 出版时间
- 2019-11-01
- ISBN
- 9787550442009
- 货号
- 1202030722
- 品相
- 全新
- 分类
- 当代·经济
- 书名
- 中印两国商业银行经营效率及全要素生产率比较研究
- 作者
- 张华节,李标 著
- 出版社
- 西南财经大学出版社
- 出版时间
- 2019-11-01
- ISBN
- 9787550442009
- 货号
- 1202030722
- 品相
- 全新
- 分类
- 当代·经济
编辑推荐▼
本研究主要考察银行在不同的所有制类型或银行上市状态下可能对前沿模型产生的结构性影响,并对考虑了结构性差异的银行成本或利润前沿模型进行严格的统计学检验,以免遗漏重要解释变量,使得银行成本或利润前沿模型估计产生偏误。
作者简介▼
李标(1984.12—),男,经济学博士,博士后,副教授,西南财经大学经济学院,主要研究领域为区域经济、能源经济、城市经济。至今已在《中国人口·资源与环境》、《资源科学》、《财经科学》、《当代经济科学》、《中国经济问题》等期刊发表多篇学术论文;出版专著1本,参编专著3本;主研3项国家级课题,主持厅局级课题5项;获省部级主要领导批示2次;获四川省社会科学优秀成果二等奖2次、三等奖1次。,张华节,经济学博士(研究方向:计量经济理论与应用)、企业管理师资博士后,现任职于西南财经大学统计学院讲师,《数量经济技术经济研究》匿名审稿人。已在《统计研究》、《数量经济技术经济研究》等期刊发表论文。长期从事《初、中、高级计量经济学》、《面板数据与非参数计量经济学》教学工作。
目录▼
1绪论
1.1研究的背景及意义
1.1.1研究背景
1.1.2研究意义
1.2文献综述
1.2.1国内外商业银行效率研究文献综述
1.2.2中印商业银行效率研究文献综述
1.3研究的方法及思路
1.4研究的创新
2商业银行效率理论及其影响因素分析
2.1效率的定义
2.2效率理论及商业银行效率理论
2.2.1产权理论
2.2.2劳动分工与专业细化理论.
2.2.3规模效率理论、范围效率理论、X-效率理论以及前沿效率理论
2.3商业银行效率影响因素分析
2.3.1宏观影响因素分析
2.3.2行业影响因素分析
2.3.3微观影响因素分析
3商业银行效率测度方法
3.1非参数研究方法
3.1.1数据包络分析方法
3.1.2Malmquist指数(全要素生产率)法
3.2参数研究方法
3.2.1随机前沿分析方法
3.2.2固定效应随机前沿分析方法
4基于SFA方法的中印商业银行利润效率和成本效率研究
4.1效率模型设定和主要影响因素选取
4.2成本效率和利润效率实证研究
4.3本章小结
5基于SFA方法的中印商业银行单位成本利润效率研究
5.1效率模型设定和主要影响因素的选取
5.2单位成本利润效率实证研究
5.3本章小结
6中印商业银行SFA-Malmquist全要素生产率研究
6.1SFA-Malmquist模型设定与主要影响因素选取
6.2SFA-MalmqUist全要素生产率实证研究
6.3本章小结
7研究结论与展望
7.1研究结论
7.2提升我国商业银行效率的措施及建议
7.2.1我国商业银行面临的挑战及问题
7.2.2对策及建议
7.3研究展望
参考文献
致谢
文摘▼
本研究主要考察银行在不同的所有制类型或银行上市状态下可能对前沿模型产生的结构性影响,并对考虑了结构性差异的银行成本或利润前沿模型进行严格的统计学检验,以免遗漏重要解释变量,使得银行成本或利润前沿模型估计产生偏误。
首先,基于Wang和Ho(2010)提出的无效率扰动项异方差固定效应随机前沿模型对中印两国商业银行效率进行分析;其次,考虑到两国银行所有制类型、上市状态等方面的不同,故在Wang和H0的基础之上考虑了可能存在的结构性差异,并进行了检验;最后,从利润效率、成本效率、单位成本利润效率以及SFA-Malmquist(采用随机前沿分析SFA与Malmquist指数相结合的方法测算的全要素生产率)全要素生产率的视角测度了2009-2013年中国境内72家商业银行和印度境内34家商业银行的效率。
根据上述思路,研究得出下列结论:
(1)中印商业银行无论是利润效率、成本效率还是单位成本利润效率模型,不同银行的边际效应表现出显著的差异。因此,在模型设定中应考虑结构性差异,且资产稳定性和资产质量对利润效率、成本效率和单位成本利润效率均产生负面影响。
(2)中国银行业平均成本效率要高于印度银行业;两国银行平均利润效率基本保持稳定,且未表现出明显差异。上市银行和非上市银行在平均利润和成本效率上未表现出显著的差异。当平均成本效率和利润效率表现不一致时,象限图给出了商业银行的综合效率排名。因此,中印商业银行可考虑参考外资银行的先进管理经验和经营技术,并结合各自特点,充分发挥各自优势,以提升银行效率。
(3)中国商业银行的平均单位成本利润效率水平略高于印度商业银行,然而,中国商业银行平均单位成本利润效率呈现出轻微下降的趋势。尽管中印非上市银行的平均单位成本利润效率比上市银行略高,但未表现出明显差异。此外。印度私有银行的平均单位成本利润效率略高于印度公共银行的平均单位成本利润效率,且均较为稳定。印度私有银行效率比印度公共银行效率高,可能跟2004年年底印度政府放开外资对印度私有银行持股比例有一定的关系。外资参股比例的增加,一定程度上会提升银行经营、管理方面的水平。印度银行在金融方面的诸多改革经验值得我国银行业参考,如由银行根据自身情况自由选择发放贷款的对象。然而,印度在取消部分限制的同时,又要确保银行对农业和小型工业等弱势对象发放贷款的低比例。这一做法可能会在一定程度上降低印度银行业的平均效率水平,但对经济社会的发展起到了积极的支撑作用。
(4)综合应用结构差异性的无效率扰动项异方差固定效应随机前沿模型和Malmquist指数从动态角度测度了中印两国商业银行效率的变化情况。整体而言。在样本期内,中国商业银行的全要素生产率呈现上升趋势,而印度商业银行全要素生产率则出现了小幅波动。