 正版
当代·经济
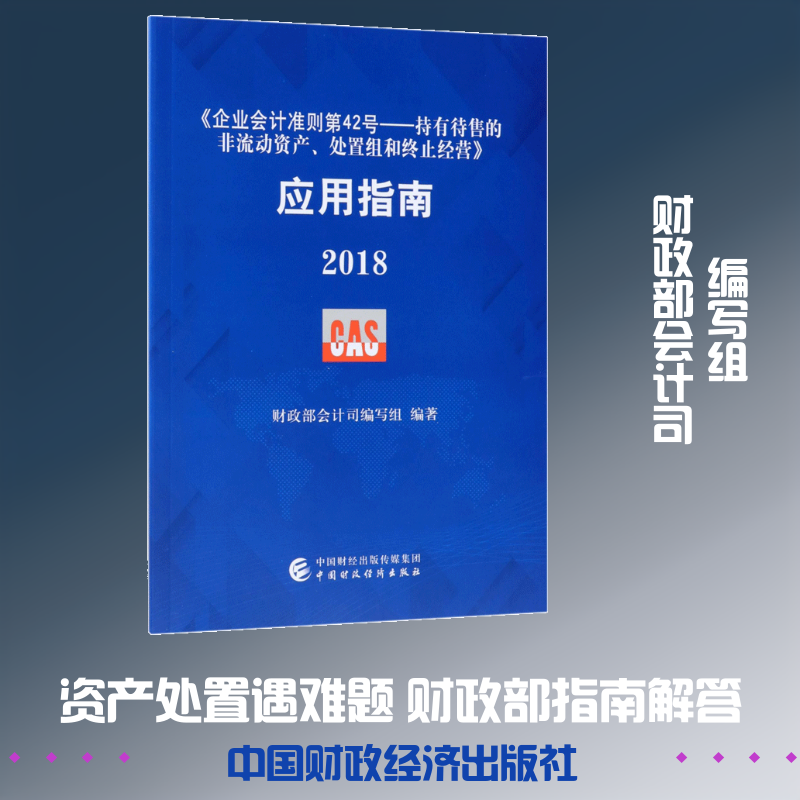
《企业会计准则第42号——持有待售的非流动资产、处置组和终止经营》应用指南.2018
正版保障多仓发货48小时内发货2-3天送达可开发票
¥11.80
定价 ¥14.00
8.4折
立省 ¥2.20
仅剩 3 件
全新
商品参数
- 书名
- 《企业会计准则第42号——持有待售的非流动资产、处置组和终止经营》应用指南.2018
- 作者
- 财政部会计司编写组 编著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2018-07-01
- ISBN
- 9787509582701
- 货号
- 1201731166
- 品相
- 全新
- 分类
- 当代·经济
商品参数
- 书名
- 《企业会计准则第42号——持有待售的非流动资产、处置组和终止经营》应用指南.2018
- 作者
- 财政部会计司编写组 编著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2018-07-01
- ISBN
- 9787509582701
- 货号
- 1201731166
- 品相
- 全新
- 分类
- 当代·经济
目录▼
一、总体要求
二、关于适用范围
(一)持有待售的非流动资产或处置组的分类、计量和列报
(二)终止经营的列报
三、关于持有待售类别的分类
(一)持有待售类别分类的基本要求
(二)某些特定持有待售类别分类的具体应用
四、关于持有待售类别的计量
(一)初始计量
(二)后续计量
(三)不在继续划分为持有待售类别的计量
(四)终止确认
五、关于持有待售类别和终止经营的列报
(一)资产负债表列示
(二)利润表列示
(三)附注披露
(四)特殊事项的列报
六、衔接规定
附录一 企业会计准则第42号――持有待售的非流动资产、处置组和终止经营
附录二 《企业会计准则第42号――持有待售的非流动资产、处置组和终止经营》起草说明
文摘▼
根据《企业会计准则――基本准则》,制定了《企业会计准则第42号――持有待售的非流动资产、处置组和终止经营》。财政部会计司编写组根据《企业会计准则第42号――持有待售的非流动资产、处置组和终止经营》编著了《企业会计准则第42号――持有待售的非流动资产处置组和终止经营应用指南(2018)》,供相关企业单位参考实施。