 正版
当代·经济
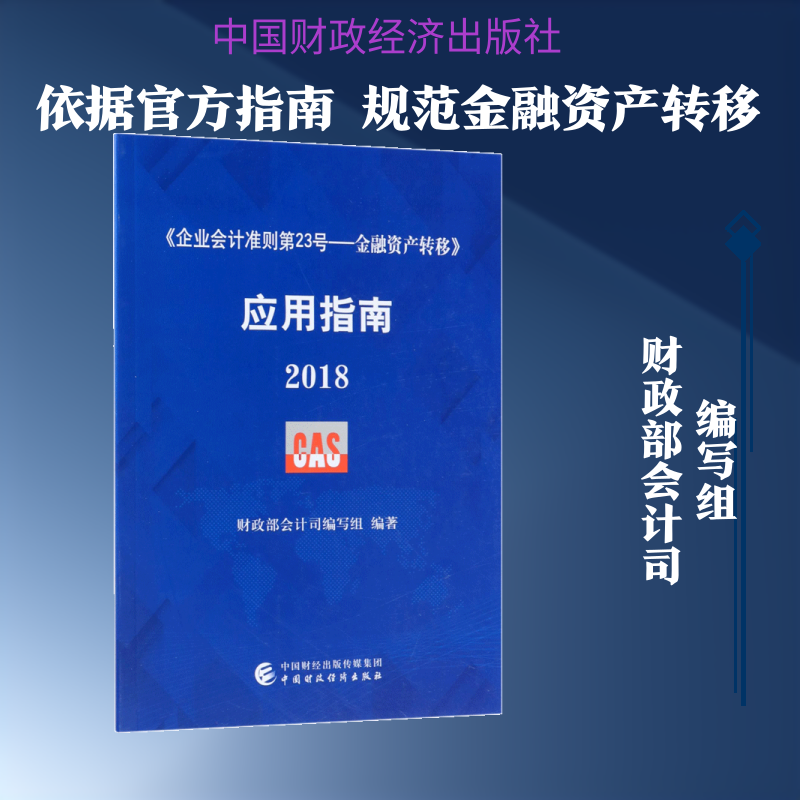
《企业会计准则第23号——金融资产转移》应用指南.2018
正版保障多仓发货48小时内发货2-3天送达可开发票
¥11.80
定价 ¥14.00
8.4折
立省 ¥2.20
仅剩 2 件
全新
商品参数
- 书名
- 《企业会计准则第23号——金融资产转移》应用指南.2018
- 作者
- 财政部会计司编写组 编著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2018-07-01
- ISBN
- 9787509582312
- 货号
- 1201731152
- 品相
- 全新
- 分类
- 当代·经济
商品参数
- 书名
- 《企业会计准则第23号——金融资产转移》应用指南.2018
- 作者
- 财政部会计司编写组 编著
- 出版社
- 中国财政经济出版社
- 出版时间
- 2018-07-01
- ISBN
- 9787509582312
- 货号
- 1201731152
- 品相
- 全新
- 分类
- 当代·经济
目录▼
一、总体要求
二、关于应设置的会计科目
(一)“1518继续涉入资产”
(二)“2504继续涉入负债”
三、关于金融资产终止确认的定义
四、关于金融资产终止确认的判断流程
(一)确定适用金融资产终止确认规定的报告主体层面
(二)确定金融资产是部分还是整体适用终止确认原则
(三)确定收取金融资产现金流量的合同权利是否终止
(四)判断企业是否已转移金融资产
(五)分析所转移金融资产的风险和报酬转移情况
(六)分析企业是否保留了控制
(七)流程图
五、关于满足终止确认条件的金融资产转移的会计处理
(一)金融资产整体转移的会计处理
(二)金融资产部分转移的会计处理
六、关于继续确认被转移金融资产的会计处理
七、关于继续涉入被转移金融资产的会计处理
(一)通过对被转移金融资产提供担保方式继续涉入被转移金融资产
(二)因持有看涨期权或签出看跌期权而继续涉入以摊余成本计量的被转移金融资产
(三)因持有看涨期权而继续涉入以公允价值计量的被转移金融资产
(四)因签出看跌期权而继续涉入以公允价值计量的被转移金融资产
(五)因同时持有看涨期权和签出看跌期权而继续涉入以公允价值计量的被转移金融资产
(六)对金融资产的继续涉入仅限于金融资产一部分
八、关于金融资产转移中向转入方提供非现金担保物的会计处理
附录一 企业会计准则第23号――金融资产转移
附录二 《企业会计准则第23号――金融资产转移》修订说明
文摘▼
为了规范金融资产(包括单项或一组类似金融资产)转移和终止确认的会计处理,根据《企业会计准则――基本准则》,制定了《企业会计准则第23号――金融资产转移》。财政部会计司编写组根据《企业会计准则第23号――金融资产转移》编著了《企业会计准则第23号――融资产转移应用指南(2018)》,供相关企业单位参考实施。