 正版
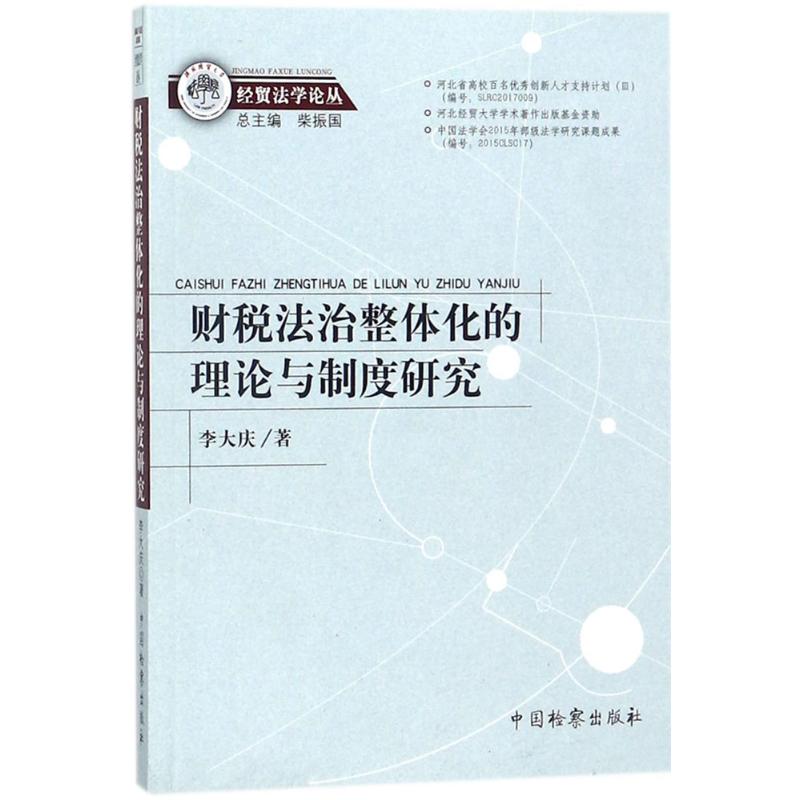
财税法治整体化的理论与制度研究
- 书名
- 财税法治整体化的理论与制度研究
- 作者
- 李大庆 著
- 出版社
- 中国检察出版社
- 出版时间
- 2017-11-01
- ISBN
- 9787510220081
- 货号
- 1201614783
- 品相
- 全新
- 分类
- 涉及古代·经济
- 书名
- 财税法治整体化的理论与制度研究
- 作者
- 李大庆 著
- 出版社
- 中国检察出版社
- 出版时间
- 2017-11-01
- ISBN
- 9787510220081
- 货号
- 1201614783
- 品相
- 全新
- 分类
- 涉及古代·经济
作者简介▼
李大庆,2014年毕业于北京大学法学院,获法学博士学位。现为河北经贸大学法学院副教授、硕士生导师、院长助理。研究领域为财税法、经济法。发表论文20余篇;主持教育部人文社会科学一般项目青年基金、司法部国家法治与法学理论研究项目、中国法学会部级法学研究课题和河北省社科基金等项目;参与国家社科基金重点项目和重大项目:完成国家税务总局、河北省人民政府法制办、河北省委政法委、河北省发改委等多项委托课题。2017年入选河北省高校百名很好创新人才支持计划。
目录▼
总序
导论
第一章财税一体化的法律逻辑
一、税收之债理论的宪法基础
(一)背景、知识与争议
(二)税收之债理论的层次展开
(三)税收之债理论在宪法上的学理阐释与制度生成
(四)从税收之债理论走向财税法契约理论
二、财税法视角下的政府及其权力
(一)古典政治学:政府及其权力从何而来
(二)税收国家:财产权与财政权如何互动
(三)公共财政:政府应该如何建设
(四)国家财税权力的法律控制
三、财税体制改革的法律框架与法治化路径
(一)概念界定:事权与支出责任的法学内涵
(二)理论脉络:事权与财权、财力以及支出责任的关系及其法律解释
(三)制度变迁:从分税制改革到建立现代财政制度的转型
(四)法律路径:财税体制改革与宪法及相关法律的完善
(五)改革目标:构建科学的财税法律体系
四、财税法学的知识体系整合
(一)问题的提出
(二)学科的名称演变:“财税法”概念的科学化与整体化
(三)财税法治与“税”概念整体化
(四)财税法制度体系:综合性及其核心问题
(五)财税法学体系:本体的独立与方法论
第二章实体性税法理论与制度的系统考察
一、引言
二、课税要素的转型、梳理与法律分析
(一)从“税收要素”到“课税要素”的理论转型
(二)课税要素的内涵与外延
(三)课税要素的法律分析._
三、课税要素与纳税义务的关系
(一)课税要素与纳税义务的发生
(二)课税要素与纳税义务的确定
(三)课税要素与纳税义务的履行
四、税收立法中课税要素设定不当的司法后果:以一则契税案件为例
(一)案情介绍
(二)规范解释
(三)纳税义务溯及消灭的制度逻辑:以应税行为变动为中心
(四)关于课税要素与税收法定的思考
五、对我国税收立法的反思与规范制约税收立法权的政策与法律建议
(一)对我国税收立法的反思
(二)规范制约税收立法权的政策与法律建议
……
第三章程序性税法理论与制度的问题研究
第四章财政监督的法理与制度研究
第五章预算法治的理论与制度研究
第六章税务司法的理论与制度研究
后记
文摘▼
法学院的发展关键在于学科建设,学科建设的基础关键在于学术成果的支撑。而学术成果的取得在于法律学人不断地发现问题、思考问题和解决问题,在于对学术价值的正确判断和刻苦追求。正是在这种理念下,法学院的学人们刻苦追求,努力奋斗,不断进取,在教学和科研上取得了可喜的成绩。